Посмотреть результаты этого опроса можно здесь
|
|
|
|
|
На прошедшей неделе российский рынок продолжил расти на геополитике и дорогой нефти
(обзор за 19-23.10.2026 и на 26-30.10.2026)
В первой половине торгов пятницы на российском рынке попытки роста сменились просадкой до 2418 по индексу Мосбиржи на итогах заседания ЦБ, а во второй половине индикатор взмыл вверх на новостях с украинского направления, добирался до района 2474 пункта, а закрылся на отметке 2469,36 пункта (+1,55% к закрытию четверга).
На минувшей неделе крупнейшие секторы российского рынка показали следующие результаты: сектор нефти и газа (MOEXOG) +1,46%, финансовый сектор (MOEXFN) +0,86%, сектор металлов и добычи (MOEXMM) -1,75%. Ключевые факторы, оказывающие значимое влияние на динамику российского рынка, формировали следующую картину:
- Геополитика продолжила оказывать поддержку покупателям. Трамп "заморозил" введение в действие "санкций из ада", продолжил критиковать Зеленского за отсутствие желания заключить мирную сделку и заявил, что полностью нацелен на продолжение переговорного процесса с Путиным и что блокирует новые санкции, чтобы не спровоцировать провал переговоров. Некоторые конгрессмены США начали выдвигать инициативы, направленные против этих шагов Трампа. Витьков встретился в Осло с Зеленским и некоторыми представителями европейских стран, а в Питере с Путиным. Минфин США продлил до 27 апреля генлицензию OFAC для Лукойла. Объявлено о проведении встречи представителей РФ, США и Украины в первой половине ноября в Абу-Даби, прорабатывается вопрос о встрече Путина, Си и Трампа на полях саммита АТЭС в китайском Шэнчжене. В пятницу появились сообщения о достижении соглашения о локальном прекращении огня в Олешках близ Херсона для эвакуации мирных жителей;
- нефть дорожала ускоренными темпами, за неделю декабрьский фьюч на Brent переписал полугодовые максимумы и прибавил 6,6% (со $109,69 до $116,93 за баррель). Основными драйверами этого ралли стали эскалация напряжённости на Ближнем Востоке (удары по судам в Ормузском проливе, обстрелы хуситами объектов в Саудовской Аравии и резкое снижение коммерческих запасов нефти в США;
- монетарный фактор усилил свою медвежью направленность. Хотя ЦБ в пятницу ожидаемо оставил ключевую ставку без изменений, риторика регулятора ужесточилась: инфляционные ожидания остаются высокими, инфляция не замедляется. Так же ЦБ заметно повысил диапазон ожидаемой в 2027 году средней ключевой ставки до 12,5–13,5% (с 10,5–12,5% по итогам июльского заседания). Высокая ключевая ставка снижает финансовые показатели компаний, прежде всего с высокой долговой нагрузкой;
- рубль на прошедшей неделе заметно нарастил темпы укрепения своих позиций по отношению к инвалютам. ЦБ установил на выходные и понедельник 26 октября следующие курсы: USD/RUB 80,5381 (-3,68% к предшествующему понедельнику), EUR/RUB 90,2429 (-3,71%), CNY/RUB 12,0557 (-3,52%). Укрепление рубля оказывает давление прежде всего на бумаги компаний-экспортёров, поскольку снижает их рублёвую выручку.
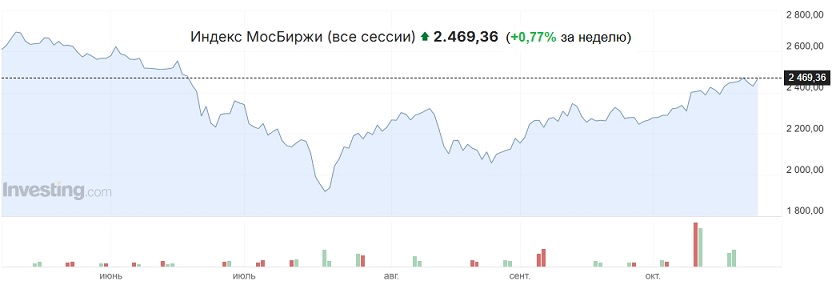 На прошедшей неделе российский рынок продолжил расти , индекс Мосбиржи в ходе торгов переписал максимум с июня в районе 2474 пунктов, торги пятницы были закрыты на отметке 2469,36 пункта (+0,77% к закрытию воскресенья 18 октября). В качестве основных драйверов роста продолжили выступать геополитика и продолжившая дорожать нефть.
На предстоящей неделе продолжение роста представляется маловероятным. Геополитическим грёзам и дорогой нефти будут противостоять монетарный фактор, ужесточившийся по итогам заседания ЦБ, укрепившийся к инвалютам рубль и фактор налогового периода, предполагающего крупные выплаты компаний по НДД.
|
|
|
RSS
|


 Осторожно:
акции!