В четверг ожидаем продолжения упорной борьбы в районе 2500 пунктов по индексу Мосбиржи
(обзор за 11.11.2026 и на 12.11.2026)
Среду российской рынок начал с неудачных попыток отскочить вверх после падения вторника, затем перешёл к снижению, в ходе торгов индекс Мосбиржи переписал минимум в районе 2414 пунктов, откуда отскочил, нивелировал все потери, вплотную приближался к 2500 пунктам, затем немноо отступил вниз, но в итоге вышел в ощутимый плюс: закрытие прошло на отметке 2494,77 пункта (+2,01% к закрытию вторника).
Тяжеловесы российского рынка показали следующие результаты: Газпром +3,67%, ЛУКОЙЛ +1,76%, Норникель +2,35%, НОВАТЭК +2,66%, Озон +2,27%, Роснефть +2,4%, Сбер +1,92%, Татнефть +2,65%, Т-Технологии +2,45%, Яндекс +1,32%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались, кроме Газпрома, ВК (+5,52%) и АФК Система (+3,94%), в аутсайдерах — Магнит (-0,94%).
Крупнейшие секторы российского рынка показали следующие результаты: нефть и газ (MOEXOG) +2,45%, финансы (MOEXFN) +1,68%, металлы и добыча (MOEXMM) +1,36%, ИТ (MOEXIT) +1,15%, ритейл (MOEXCN) +0,83%. Объёмы сделок существенно возросли и заметно превысили средние уровни.
Нефть во вторник перешла к росту, январский фьюч на Brent поднимался выше $94 за баррель на фоне возросших рисков для морских поставок нефти и ослабления надежд на быстрое дипломатическое урегулирование конфликта с Ираном. Ближе к вечеру котировки немного отползли вниз на данных о росте коммерческих запасов нефти в США, увеличении трафика через Ормузский пролив и снижении прогнозов по мировому спросу на "чёрное золото".
Геополитика: внимание участников рынка в среду было направлено в сторону Абу-Даби, где завершилась встреча представителей РФ, США и Украины. Для многих игроков российского рынка достаточным основанием для покупок оказался сам факт того, что стороны договорились об обмене пленными, позитивно оценили итоги встречи и договорились продолжить договариваться. После встречи в Абу-Даби Витьков и Кушнер планируют посетить Москву для встречи с Путиным, а затем в Дублине встретиться с Зеленским. Таким образом, призрачные надежды на геополитический позитив по-прежнему остаётся одним из главных стимулов для покупок.
Монетарный фактор продолжает давить на российский рынок в долгосрочном плане. Высокая ключевая ставка ЦБ снижает финансовые показатели компаний, прежде всего с высокой долговой нагрузкой, и оказывает давление на рынок акций в целом, способствуя перетеканию средств на рынки альтернативных финансовых инструментов.
Рубль немного ослаб по отношению к доллару США, евро и юаню. ЦБ установил следующие курсы инвалют на четверг 12 ноября: USD/RUB 82,6617 (+0,14%), EUR/RUB 92,6968 (+0,32%), CNY/RUB 12,3907 (+0,05%).
Ключевые биржи Европы и США в среду прибавили 0,5-1,6%,
январский фьюч на Brent подорожал на 1,4% и закрылся на отметке $92,76 за баррель.
В четверг в АТР ведущие площадки большей частью снижаются, фьючи на основные индексы Европы в плюсе, фьючи на индексы США движутся разнонаправленно,
январский фьюч на Brent дешевеет и торгуется вблизи $91,3.
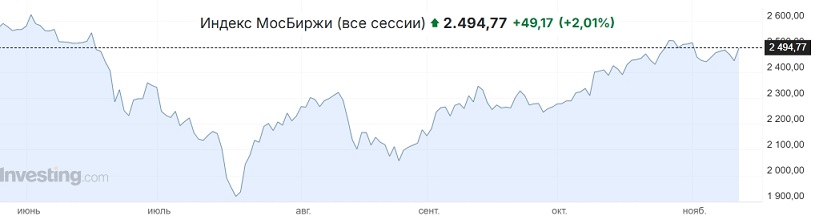 Вчера российский рынок оценивал итоги встречи в Абу-Даби и в результате показал заметный рост
, индекс Мосбиржи в ходе торгов переписал минимум в районе 2414 пунктов, откуда отскочил, нивелировал все потери и вышел в ощутимый плюс: закрытие прошло в районе 2495 пунктов (+2% к закрытию вторника). Покупателей поддержали надежды на геополитический позитив и дорожавшая нефть.
В четверг ожидаем продолжения упорной борьбы в районе 2500 пунктов по индексу Мосбиржи. На геополитическом направлении вырисовывается новое значимое мероприятие: встреча на высшем уровне на полях саммита АТЭС в китайском Шэнчжене между Путиным, Си и Трампом 18-19 ноября. На текущий момент сообщения о формате такой встречи и её повестке носят в основном характер слухов, тем не менее некоторые официальные лица периодически заявляют о подготовке этого мероприятия.


 Осторожно:
акции!