Наиболее вероятным сценарием торгов пятницы представляется продолжение борьбы преимущественно в границах диапазона 2450-2480 пунктов по индексу Мосбиржи
(обзор за 05.11.2026 и на 06.11.2026)
В четверг российский рынок вырос. Индекс Мосбиржи открыл утреннюю сессию гэпом вниз, в ходе торгов переписал минимум в районе 2410 пунктов, а во второй половине дня перешёл к росту, отыграл все потери с превышением и закрылся на отметке 2458,46 пункта (+0,67% к закрытию среды).
Тяжеловесы российского рынка показали следующие результаты: Газпром -0,48%, ЛУКОЙЛ -0,26%, Норникель +3,94%, НОВАТЭК -0,57%, Озон -0,3%, Роснефть -2,08%, Сбер +0,09%, Татнефть -1,04%, Т-Технологии +0,4%, Яндекс -0,51%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались ВК (
+22,65%!!!), АЛРОСА (+15,18%) и АФК Система (+6,04%), в аутсайдерах — представители нефтегазового сектора и Юнипро (-1,4%).
По ведущим секторам российского рынка ситуация сложилась следующим образом: нефть и газ (MOEXOG) -0,51%, финансы (MOEXFN) +1,09%, металлы и добыча (MOEXMM) +2,54%, ИТ (MOEXIT) +2,47%, ритейл (MOEXCN) +1,93%. Объёмы сделок существенно превысили средние уровни.
Нефть в четверг восстанавливалась после обвала среды, январский фьюч на Brent отыграл около $3,7 за баррель в порядке технического отскока на фоне сильной перепроданности. Обвал среды был вызван сообщениями о победе демократов на выборах в конгресс США и, соответственно, ожиданиями завершения противостояния с Ираном. Тем не менее пока на Ближнем Востоке ничего не изменилось, проблемы с транспортировкой нефти сохраняются.
Геополитические грёзы во многом развеялись. При этом многие игроки по-прежнему ставят на геополитический позитив, в этом же направлении работают ожидания встречи в Абу-Даби. Тем временем кто-то начинает осознавать, что новый состав конгресса США наверняка будет блокировать многие инициативы Белого дома, в том числе внешнеполитические, или жёстко торговаться по ним. Тем самым геополитический вектор начинает меняет своё направление с бычьего на медвежий.
Монетарный фактор продолжает давить на российский рынок в долгосрочном плане. Высокая ключевая ставка ЦБ снижает финансовые показатели компаний, прежде всего с высокой долговой нагрузкой, и оказывает давление на рынок акций в целом, способствуя перетеканию средств на рынки альтернативных финансовых инструментов. Опубликованное вчера резюме обсуждения ключевой ставки на последнем заседании ЦБ полностью подтвердило жёсткий настрой регулятора.
Рубль ослаб по отношению к доллару США и юаню, но не изменился к евро. ЦБ установил следующие курсы инвалют на пятницу 6 ноября: USD/RUB 81,7947 (+0,15%), EUR/RUB 91,6010 (0%), CNY/RUB 12,2570 (+0,62%). Слабеющий рубль оказывает поддержку прежде всего бумагам коипаний-экспортёрам.
Корпоративные истории. Сегодня должно состояться заседание совдира Роснефти, на которому будут обсуждаться промежуточные дивиденды за 9 месяцев. Консорциум во главе с Тоддом Бёли прорабатывает обмен замороженных бумаг ЛУКОЙЛа на зарубежные активы компании, возможная стоимость сделки оценивается в 22 млрд долларов. Бумаги ВК вчера взлетели на фоне масштабного корпоративного реструктурирования и сильных операционных ожиданий.
Ключевые европейские биржи в четверг показали смешанную динамику, площадки США упали на 3,4-5,5%,
январский фьюч на Brent подорожал почти на 4% и закрылся на отметке $98,29 за баррель.
В пятницу в АТР ведущие индикаторы ощутимо падают, фьючи на основные индексы Европы в умеренном минусе, фьючи на индексы США торгуются разнонаправленно,
январский фьюч на Brent продолжает дорожать и торгуется вблизи $99,5.
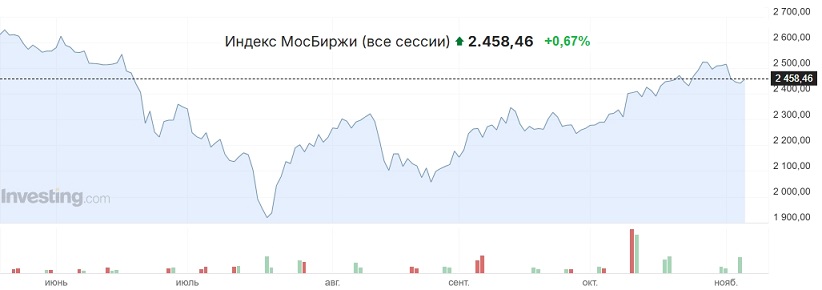 Вчера российский рынок перешёл к росту после передышки среды и снижения понедельника-вторника
, индекс Мосбиржи закрылся на отметке 2458,46 пункта (+0,67% к закрытию среды). На стороне покупателей выступали локальная перепроданность рынка, геополитические грёзы, ситуация на мировом рынке металлов и новости компаний, продавцов поддерживали обвалившаяся в среду нефть, реальная геополитика и монетарный фактор.
Наиболее вероятным сценарием торгов пятницы представляется продолжение борьбы преимущественно в границах диапазона 2450-2480 пунктов по индексу Мосбиржи. На стороне покупателей будут играть сохраняющиеся геополитические грёзы, пытающаяся восстановиться нефть и корпоративные истории, продавцов поддержат реальная геополитика, развернувшаяся на 180 градусов по итогам выборов в конгресс США, и монетарный фактор.


 Осторожно:
акции!