Основным фактором поддержки российского рынка, скорее всего, останется только дорогая нефть, а вот насчёт того, что к ней присоединятся геополитические грёзы, появились сомнения
(обзор за 29.10.2026 и на 30.10.2026)
В четверг на российском рынке наблюдалась коррекция после предшествующего роста, индекс Мосбиржи закрыл вечёрку на отметке 2496,26 пункта (-1,06% к закрытию среды).
Тяжеловесы российского рынка показали следующие результаты: Газпром -1,7%, ЛУКОЙЛ -0,76%, Норникель -0,7%, НОВАТЭК -2,95%, Озон +1,62%, Роснефть -0,72%, Сбер -0,97%, Татнефть +0,06%, Т-Технологии -0,59%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались Мосбиржа (+2,43%) и Озон, в аутсайдерах, кроме НОВАТЭКА — Полюс (-4,26%), АЛРОСА (-3,46%) и Северсталь (-3,09%). Объёмы сделок снизились до средних значений.
Геополитические грёзы на текущий момент перестали оказывать безоговорочную поддержку российскому рынку. Хотя многие игроки делают ставку на возобновление переговорного трека в ноябре, а в конечном итоге на мирное урегулирование на украинском направлении, снятие санкций и возобновление сотрудничества между РФ и США, прежде всего в энергетической сфере, появились и охлаждающие их пыл обстоятельства. Так, Ушаков сообщил, что дата переговоров в Абу-Даби будет зависеть от того, последуют ли атаки со стороны ВСУ во время массовых мероприятий, приуроченных ко дню народного единства 4 ноября. Перспективы встречи лидеров России, США и Китая на саммите АТЭС в середине ноября остаются под вопросом. Ставка на геополитический позитив может серьёзно пошатнуться после после подведения итогов промежуточных выборов в конгресс США, намеченных на 3 января, и тем более после начала работы конгресса в обновлённом составе 3 января.
Нефть в четверг немного подешевела, однако её стоимость остаётся на высоких уровнях и поддерживает прежде всего бумаги нефтянки.
Монетарный фактор продолжает оказывать давление на рынок акций. Высокая ключевая ставка снижает финансовые показатели компаний, прежде всего с высокой долговой нагрузкой, и оказывает давление на рынок акций в целом, способствуя перетеканию средств на рынки альтернативных финансовых инструментов типа облигаций и банковских вкладов.
Рубль укрепил свои позиции по отношению к доллару США и евро, а к юаню остался практически при своих. ЦБ установил следующие курсы инвалют на пятницу 30 октября: USD/RUB 80,6761 (-0,24%), EUR/RUB 89,8167 (-0,39%), CNY/RUB 12,0844 (+0,02%).
Ключевые европейские биржи в четверг выросли на 0,3-1,3%, площадки США, напротив, снизились на 0,3-1,4%,
январский фьюч на Brent немного подешевел и закрылся на отметке $110,8 за баррель.
В пятницу в АТР ведущие индикаторы большей частью снижаются, фьючи на основные индексы Европы преимущественно растут, фьючи на индексы США в минусе,
январский фьюч на Brent дорожает и торгуется вблизи $111,7.
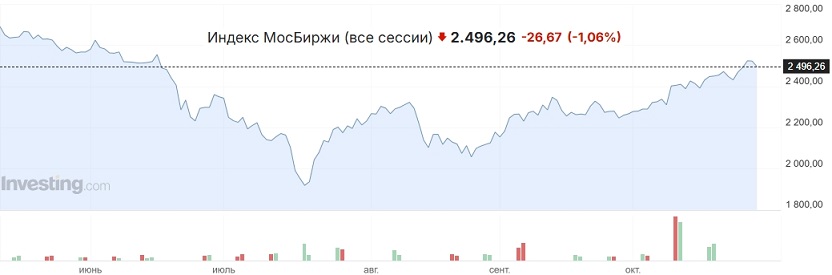 Вчера российский рынок скорректировался вниз после предшествующего роста
, индекс Мосбиржи закрылся на отметке 2496,26 пункта (-1,06% к закрытию среды). Продавцов поддержали скукожившиеся геополитические грёзы и монетарный фактор, на стороне покупателей играла немного подешевевшая, но остающаяся на высоких ценовых уровнях нефть.
Основным фактором поддержки российского рынка, скорее всего, останется только дорогая нефть, а вот насчёт того, что к ней присоединятся геополитические грёзы, появились сомнения. Монетарный фактор продолжит играть на стороне продавцов. Высокие ценовые уровни всё более стимулируют владельцев бумаг фиксировать прибыль, что затрудняет дальнейшее продвижение вверх. На настроения игроков наверняка повлияют результаты промежуточных выборов в конгресс США, которые состоятся 3 ноября, и с высокой вероятностью в медвежьем ключе.


 Осторожно:
акции!