Среднесрочный восходящий тренд пока сохраняет свою актуальность, курс на 2500 пунктов по индексу Мосбиржи
(обзор за 26.10.2026 и на 27.10.2026)
В ходе торгов понедельника российский рынок после неудачных попыток снижения вернулся к росту, индекс Мосбиржи забирался в район 2495 пунктов, откуда немного отполз вниз. Закрытие прошло на отметке 2491,83 пункта (+0,91% к закрытию пятницы).
Тяжеловесы российского рынка показали следующие результаты: Газпром -0,39%, ЛУКОЙЛ +0,38%, Норникель +1,05%, НОВАТЭК +0,5%, Озон +0,4%, Роснефть -0,33%, Сбер +1,3%, Татнефть +1,03%, Т-Технологии +1,5%, Яндекс +2,1%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались Сургут (+5,33%), Россети (+4,82%), Полюс (+2,97%) и ВК (+2,91%), в аутсайдерах — ФосАгро (-1,87%). Объёмы сделок снизились по сравнению с показателями пятницы и опустились ниже средних значений.
Геополитические грёзы на текущий момент оказывают поддержку российскому рынку, многие игроки которого делают ставку на возобновление переговрного трека в ноябре, в том числе на высшем уровне, а в конечном итоге на мирное урегулирование на украинском направлении и снятие санкций. Представляется, что эти надежды безосновательны с учётом промежуточных выборов в конгресс США, на которых, как ожидается, демократы получат большинство по крайней мере в палате представителей, что позволит противникам Трампа, включая некоторых республиканцев, блокировать его внешнеполитические инициативы типа дизельной сделки уже до 3 января, то есть до начала работы конгресса в обновлённом составе, и тем более после этой даты.
Нефть упала на открытии понедельника, а затем перешла в боковик, январский фьюч на Brent колебался в районе $110 За баррель. Падение на открытии было вызвано стабилизацией логистики в районе Ближнего Востока, а также рисками замедления мировой экономики.
Монетарная гравитация. ЦБ в пятницу оставил ключевую ставку без изменений, при этом риторика регулятора ужесточилась: инфляционные ожидания остаются высокими, инфляция не замедляется. Также ЦБ заметно повысил диапазон ожидаемой в 2027 году средней ключевой ставки до 12,5–13,5% (с 10,5–12,5% по итогам июльского заседания). Высокая ключевая ставка снижает финансовые показатели компаний, прежде всего с высокой долговой нагрузкой, и оказывает давление на бумаги.
Рубль в целом сохранил свои позиции по отношению к доллару США, евро и юаню. ЦБ установил следующие курсы инвалют на вторник 27 октября: USD/RUB 80,4909 (-0,06%), EUR/RUB 90,0935 (-0,17%), CNY/RUB 12,0705 (+012%).
Корпоративные истории играли как за бумаги отдельных компаний, так и против них. Норникель и Русагро отчитались о результатах работы за 9 мес и 3-й квартал. Сургут в условиях затяжных высоких ставок получает огромные процентные доходы от размещения средств на депозитах, для компании жесткая ДКП ЦБ — это рост чистой прибыли.
Ключевые биржи Европы и США в понедельник выросли на 0,3-0,9%,
январский фьюч на Brent обвалился на открытии понедельника и закрылся на отметке $110,74 за баррель.
В четверг ведущие площадки АТР, фьючи на основные индексы Европы и США демонстрируют смешанную динамику,
январский фьюч на Brent дешевеет и торгуется вблизи $109,7.
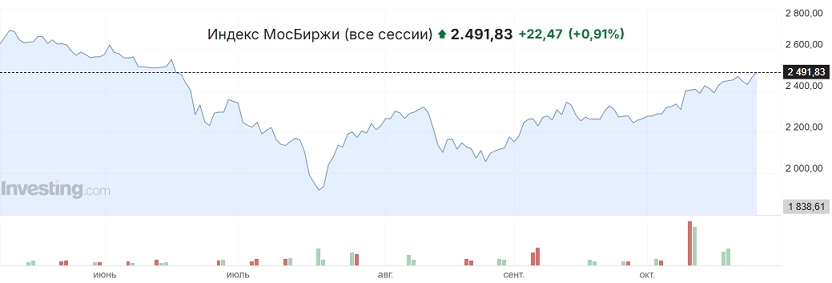 Вчера российский рынок продолжил расти
, индекс Мосбиржи забирался в район 2495 пунктов, откуда немного отполз вниз. Закрытие прошло на отметке 2491,83 пункта (+0,91% к закрытию пятницы). Покупаталей поддерживали геополитические грёзы и относительно дорогая нефть (хоть и подешевевшая на открытии понедельника), на стороне продавцов играл монетарный фактор.
Среднесрочный восходящий тренд пока сохраняет свою актуальность, курс на 2500 пунктов по индексу Мосбиржи. Сегодня противостояние между геополитическими грёзами и дорогой нефтью, с одной стороны, и монетарным и валютным факторами, с другой, с высокой вероятностью продолжится. При этом растущие котировки всё более стимулируют владельцев бумаг фиксировать прибыль, что затрудняет дальнейшее продвижение вверх.


 Осторожно:
акции!