ЦБ на своём заседании в пятницу с высокой вероятностью примет решение оставить ключевую ставку на текущем уровне 14% годовых
(обзор за 22.10.2026 и на 23.10.2026)
Торги четверга проходили в относительно спокойном ключе, дёрганий, аналогичных тем, что наблюдались в среду, не было, индекс Мосбиржи снижался, время от времения предпринимая попытки отскоков. Движения индикатора уложились в рамки диапазона 2423-2449 пунктов, закрытие прошло на отметке 2431,66 пункта (-0,66% к закрытию среды).
Тяжеловесы российского рынка показали следующие результаты: Газпром -1,18%, ЛУКОЙЛ +0,07%, Норникель -1,04%, НОВАТЭК -1,02%, Озон -1,44%, Роснефть -0,01%, Сбер -0,14%, Татнефть +0,67%, Т-Технологии -0,56%, Яндекс -1,65%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались, кроме Татнефти, ММК (+0,88%) и ФосАгро (+0,75%), в аутсайдерах — Россети (-3,32%), Полюс (-3,09%), ВК (-2,64%) и АФК Система (-2,55%). Объёмы сделок существенно снизились и вновь опустились ниже средних значений.
Значимых событий на украинском и в целом на западном и санкционном направлениях в четверг не было. На Веронском евразийском экономическом форуме в Стамбуле зам Лаврова Грушко зоявил, что любая нормализация отношений с США и ЕС возможна после полной отмены всех без исключения действующих санкций, коих он насчитал около 35 тыс со стороны ЕС. Муссируются слухи о проработке встречи лидеров РФ, США и Украины в рамках саммита G20 в декабре. На более низком (техническом) уроне переговорщики вроде бы должны встретиться после 10 ноября в Абу-Даби.
Нефть в четверг активно дорожала и забиралась выше $113 за баррель. Удорожанию нефти способствовали сообщения об ударах хуситов по объектам саудитов, , жёсткая риторика Ирана по Ормузскому проливу, удары Ирана по танкерам, слухи о возможном возобновлении ударов США и Израиля по Ирану, снижение коммерческих запасов сырой нефти в США.
Монетарный фактор сегодня в центре внимания. Росстат в среду обнародовал очередную порцию данных по инфляции, которая отразила её замедление. Также согласно данным опроса инФОМ, проведённого по заказу ЦБ, инфляционные ожидания населения в октябре снизились. Сегодня состоится заседание ЦБ, на котором с высокой вероятностью ключевая ставка будет оставлена на текущем уровне 14% годовых.
Рубль продолжил укреплять свои позиции по отношению к доллару США, евро и юаню. ЦБ установил следующие курсы инвалют на пятницу 23 октября: USD/RUB 81,1255 (-1,03%), EUR/RUB 91,1364 (-0,87%), CNY/RUB 12,1460 (-1,1%). Укрепление рубля происходит , помимо прочего, на фоне роста притока валютной выручки (дорогая нефть), приближения пика налоговых выплат, высоких доходностей вкладов и оказывает давление на бумаги прежде всего компаний-экспортёров.
Ключевые биржи Европы и США в четверг в основном значительно снизились,
декабрьский фьюч на Brent прибавил 4% и закрылся на отметке $113,17 за баррель.
В пятницу ведущие индикаторы АТР движутся разнонаправленно, фьючи на основные индексы Европы и США преимущественно снижаются,
декабрьский фьюч на Brent продолжает дорожать и торгуется выше $114.
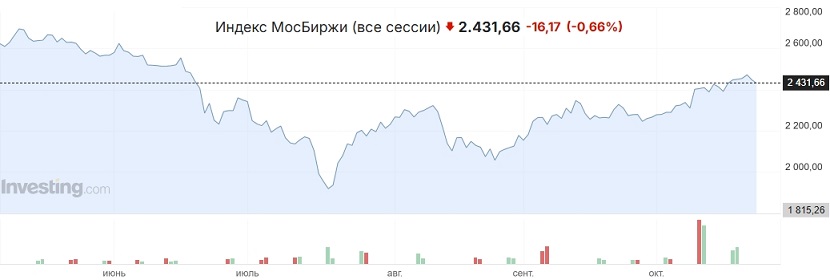 Вчера российский рынок продолжил снижаться, но, в отличие от среды, более умеренными темпами и относительно спокойно, без резких дёрганий
. Движения индекса Мосбиржи уложились в рамки относительно узкого диапазона 2423-2449 пунктов, закрытие прошло на отметке 2431,66 пункта (-0,66% к закрытию среды). Ключевые факторы, оказывающие влияние на динамику российского рынка, формировали в целом смешанный фон.
ЦБ на своём заседании в пятницу с высокой вероятностью примет решение оставить ключевую ставку на текущем уровне 14% годовых. Это решение, как полагают многие аналитики, уже заложено в ценовых уровнях, при этом жёсткая ДКП регулятора будет продолжать давить на российский рынок, поскольку снижает привлекательность акций относительно альтернативных финансовых инструментов с высокой доходностью типа облигаций и банковских вкладов.


 Осторожно:
акции!