Эффект от дизельной сделки, энергетического перемирия и других инициатив Белого дома, скорее всего, в основном отработан
(обзор за 14.10.2026 и на 15.10.2026)
На торгах среды рост вторника в целом не получил продолжения, индекс Мосбиржи утром переписал максимум с июня в районе 2445 пунктов, но затем отступил вниз. Закрытие прошло на отметке 2413,68 пункта (-0,53% к закрытию вторника).
Тяжеловесы российского рынка показали следующие результаты: Газпром +0,14%, ЛУКОЙЛ +0,02%, Норникель -2,36%, НОВАТЭК +0,3%, Озон +0,85%, Роснефть -0,38%, Сбер -0,57%, Татнефть -1,95%, Т-Технологии -0,75%, Яндекс +0,03%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались, кроме Озона, Аэрофлот (+0,79%) и Сургут (+0,78%), в аутсайдерах, кроме Норникеля — Россети (-2,95%), РУСАЛ (-2,71%) и АЛРОСА (-2,37%). Объёмы сделок снизились по сравнению со вторником, но остались выше средних значений.
Игроки российского рынка продолжили отыгрывать события на геополитическом направлении. Песков отметил усилия США по достижению мирного урегулирования на украинском направлении, но при этом добавил, что выводы об изменении подхода США к военной поддержке Украины пока делать рано, хотя появились признаки того, что США начали ораничивать поддержку Украины в технических вопросах (передача разведданных, ограничения по старлинку). Европу Песков поругал за то, что та, в отличие от США, делает всё, чтобы война продолжалась. Дрожжи дизельной сделки, энергетического перемирия и сообщения WP о работе США и Европы над мирным планом вероятно отработаны, в пользу чего говорит снижение российского рынка в среду.
Стоимость нефти колебалась преимущественно в диапазоне $106-107 за баррель. Относительно дорогая нефть поддерживала бумаги нефтянки, индекс нефти и газа MOEXOG потерял меньше рынка (-0,35%). Зато
сектор металлов и добычи оказался в лидерах падения (индекс MOEXMM -1,75%).
Индекс гособлигаций RGBI пытается восстанавливаться. Минфин вчера разместил ОФЗ-ПД серий 26245 и 26251 на 161,4 млрд руб. при спросе в 298,3 млрд руб.
Монетарный фактор проолжает играть на стороне продавцов. Росстат вчера ближе к вечеру обнародовал очередную порцию данных по инфляции, которая отразила её резкое замедление на недельном и сохранение тенденции к росту на годовом интервалах: с 6 по 12 октября цены выросли на 0,11% (0,96% неделей ранее), за 12 месяцев) — на 7,22% (на 7,08% неделей ранее), с начала года — на 6,1%, с начала октября — на 1,01%. При этом резкое замедление недельной инфляции объясняется индексацией с 1 октября тарифов на услуги ЖКХ. В целом инфляция сохраняется на высоком уровне, что повышает вероятность сохренение жёсткой ДКП Банком России на ближайшем заседании 23 октября.
Корпоративные истории. В среду ЦОД Сбера в Балакове Саратовской области подвергся атаке дронов, все системы и сервисы компании продолжили работать в штатном режиме. Утром бумаги компании на этих сообщениях заметно падали, однако затем основная часть потерь была отыграна (-0,57%). Ростехнадзор ограничил работы на одной из шахт Распадской (-4,91%).
Рубль умеренно ослаб по отношению к доллару США, евро и юаню. ЦБ установил курсы инвалют на четверг 15 октября: USD/RUB 83,9497 (+0,1%), EUR/RUB 93,9229 (+0,16%), CNY/RUB 12,5358 (+0,26%).
Ключевые европейские биржи в среду прибавили 0,2-0,7%, площадки США, напротив, снизились на 0,1-1,9%,
декабрьский фьюч на Brent немного подорожал и закрылся в районе $106,06 за баррель.
В четверг ведущие индикаторы АТР, фьючи на основные индексы Европы в минусе, фьючи на индексы США движутся разнонаправленно,
декабрьский фьюч на Brent теряет порядка 1,4% на фоне ослабления опасений относительно дефицита нефти на мировом рынке и торгуется в районе $104,6.
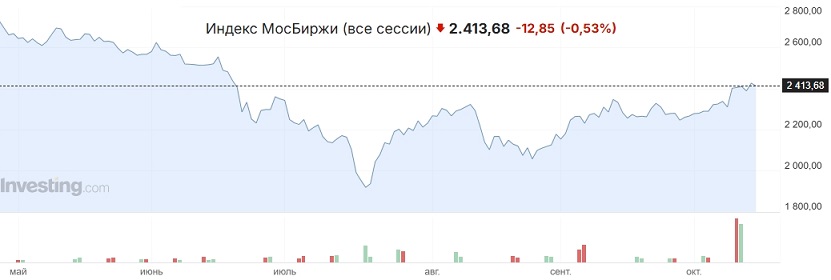 Вчера российский рынок попытался продолжить рост, но в итоге немного отполз вниз
, индекс Мосбиржи закрылся на отметке 2413,68 пункта (-0,53% к закрытию вторника). Ключевые факторы, оказывающие значимое влияние на динамику российского рынка, формировали в совокупности смешанный фон.
Эффект от дизельной сделки, энергетического перемирия и других инициатив Белого дома, скорее всего, в основном отработан. В ближайшее время наиболее вероятным сценарием торгов представляется сползание российского рынка в направлении 2400 пунктов по индексу Мосбиржи, если, конечно, не выйдут значимые бычьи новости. В пользу продаж выступает монетарный фактор, реальная геополитика и общая перекупленность рынка.


 Осторожно:
акции!