Техническая картина говорит о приближении к верхней границе консолидации
(обзор за 05.10.2026 и на 06.10.2026)
На торгах понедельника российский рынок продемонстрировал поступательное восходщее движение, закрытие индекса Мосбиржи прошло на отметке 2321,57 пункта (+1,83% к закрытию пятницы).
Тяжеловесы российского рынка показали следующие результаты (относительно пятницы): Газпром +1,23%, ЛУКОЙЛ +2,2%, Норникель +0,42%, НОВАТЭК +1,73%, Озон +0,21%, Роснефть +0,82%, Сбер +2,29%, Татнефть -0,22%, Т-Технологии +3,02%, Яндекс +2%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались НЛМК (+5,11%), Северсталь (+4,81%), префы Сургута (+4,54%), ВТБ (+4,37%) и ММК (+4,25%).
Основные факторы, оказавшие поддержку российскому рынку в понедельник — ожидания возобновления переговоров по украинскому направлению и смягчения санкционного режима, относительно дорогая нефть, компромисс по налогу на сверхдоходы и ослабевший рубль.
Факторы давления — высокие доходности ОФЗ и жёсткая бюджетная повестка.
Нефть подешевела, но удержалась выше $100 за баррель на фоне уравновешивающих факторов. Давление на котировки оказывали решения о масштабном высвобождении резервов G7 и МЭА, частичного восстановления экспорта с Ближнего Востока, снижение отпускных цен Saudi Aramco для азиатских покупателей на $3–5 на ноябрь. Поддерживали стоимость нефти продолжающийся конфликт на Ближнем Востоке с частичным закрытием Ормузского пролива, атаки хуситов на объекты Saudi Aramco, истощение мировых коммерческих запасов, ограничения на экспорт нефтепродуктов со стороны Китая и РФ. Индекс нефти и газа MOEXOG прибавил около 1,6%.
Реальная геополитика в части украинского и в целом западного и санкционного направлений по сути продолжила оказывать давление на российский рынок, при этом многих игроков вдохновляют на покупки надежды на скорое возобновление переговоров по мирному урегулированию и смягчение санкционного режима. Зеленский написал в соцсети, что США предложили до конца октября провести на "техническом уровне" трёхстороннюю встречу с РФ и Украиной, и подтвердил готовность Украины к такой встрече. Сообщения о возможных контактах и сделке РФ с США по зарубежным активам ЛУКОЙЛа вызвало скачок акций компании более чем на 2%. Тем временем продолжались взаимные дальнобойные удары по объектам РФ и Украины, а тема энергетического перемирия заглохла.
Ситуация на рынке облигаций: индекс RGBI находится под давлением и консолидируется на многолетних минимумах. Высокие доходности ОФЗ и жёсткая бюджетная повестка минфина способствуют повышению премии за риск.
Корпоративные истории: так, акции Банка "Санкт-Петербург" потеряли 7% из-за дивидендного гэпа, а бумаги НОВАТЭКа поддержала статистика по росту экспорта российского СПГ в сентябре на 35% в пересчёте на год, особенно на азиатском направлении.
Силуанов сообщил, что
правительство и РСПП нашли компромисс по налогу на сверхдоходы, который сильно обеспокоил крупный бизнес. Снижение неопределённости в этом вопросе вернуло спрос на акции, в частности, металлургов, индекс металлов и добычи MOEXMM вырос почти на 3%.
Рубль значительно ослаб по отношению к доллару США, евро и юаню. ЦБ установил на вторник следующие курсы: USD/RUB 84,9309 (+1,73%), EUR/RUB 95,3349 (+1,08%), CNY/RUB 12,6491 (+1,74%). Минфин объявил о 5-кратном увеличении ежедневных объёмов покупок валюты и золота в рамках бюджетного правила (с 2,5 млрд до 12,7 млрд руб в день). Ослабление рубля оказывает поддержку бумаги прежде всего компаний-экспортёров.
Ключевые биржи Европы и США в понедельник умеренно выросли,
декабрьский фьюч на Brent подешевел на 1,9% и закрылся в районе $100,32 за баррель.
Во вторник в АТР ведущие плащадки большей частью умеренно растут (материковые китайские не работают), фьючи на основные индексы Европы и США в небольшом плюсе,
декабрьский фьюч на Brent отскакивает и торгуется в районе $100,8.
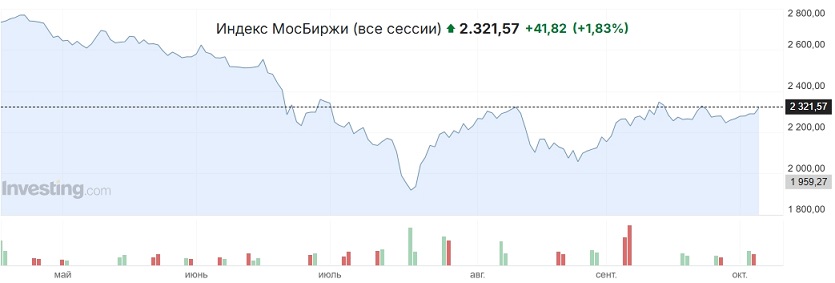 Вчера российский рынок с ходу преодолел рубеж 2300 пунктов по индексу Мосбиржи
, индикатор закрылся на отметке 2321,57 пункта (+1,83% к закрытию пятницы). Ключевые факторы в целом оказывали поддержку покупателям.
Техническая картина говорит о приближении к верхней границе консолидации, в рамках которой российский рынок движется уже месяц. Факторы, оказывающие значимое влияние на динамику российского рынка, не текущий момент формируют в совокупности бычий фон и нацеленность на выход из консолидации вверх. При этом две предшествующие попытки в этом направлении, предпринятые в сентябре, потерпели неудачу.


 Осторожно:
акции!