Техническая картина говорит о приостановке восходящего тренда
(обзор за 21.09.2026 и на 22.09.2026)
В полном соответствии с нашими предположениями в понедельник на российском рынке процесс слома восходящего тренда продолжился. Индекс Мосбиржи двигался в рамках интервала 2246-2280 пунктов, основная сессия была закрыта на отметке 2257,98 пункта (-0,88% к закрытию основной сессии пятницы), вечёрка — на отметке 2263,01 пункта (-0,5% к закрытию вечёрки пятницы, -0,12% к закрытию воскресенья).
Тяжеловесы российского рынка показали следующие результаты (относительно пятницы): Газпром +1,32%, ЛУКОЙЛ -0,93%, Норникель -2,15%, НОВАТЭК -1,06%, Озон -0,54%, Роснефть -0,46%, Сбер +0,2%, Татнефть -0,24%, Т-Технологии +0,88%, Яндекс -3,31% (дивидендный гэп). В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались, кроме Газрома и Т-Технологий, акции Гидры (+2,64%), в аутсайдерах, кроме Норникеля — АЛРОСА (-2,41%) и ВК (-2,04%). Объёмы сделок откатились вниз, что нетипично для понедельников, и оказались примерно в два раза ниже средних значений. Индекс нефти и газа MOEXOG снизился на 0,78%.
Нефть продолжила дешеветь на фоне ожиданий дипломатического урегулирования конфликта между США и Ираном, возможной встречи Трампа с Пезешкианом на полях генассамблеи ООН, увеличения экспорта нефти саудитами через Ормузский пролив, превысившее августовские показатели.
Геополитика в части украинского и в целом западного и санкционного направлений продолжила оставаться медвежьим фактором для российского рынка. Отыгрывались сообщения о массированных атаках БПЛА в выходные, в конце прошлой недели Трамп подписал законопроект "Lindsey O. Graham Sanctioning Russia and Iran Act of 2026", который наделяет президента США полномочиями вводить пошлины в отношении стран, закупающих у РФ газ, нефть и уран. Также документ вводит санкции против высокопоставленных чиновников РФ, госструктур, банков, предприятий и судов теневого флота, ограничивает инвестиции и финансовые операции. В то же время циркулируют слухи о том, что Дмитриев и сопредседатели АдГ Вайдель и Хрупалла начали подготовку ко встрече в марте следующего года для обсуждения вопроса о возобновлении поставок газа из РФ в Германию, что оказывает поддержку бумагам Газпрома. Постпреды ЕС продолжают работу над продлением истекающего срока действия санкций против нескольких тысяч физ- и юрлиц РФ.
Рубль немного укрепился по отношению к доллару США, евро и юаню, ЦБ установил на вторник следующие курсы: USD/RUB 84,0954 (-0,12%), EUR/RUB 96,3733 (-0,3%), CNY/RUB 12,5448 (-0,18%). Укрепление рубля оказывает давление прежде всего на бумаги компаний-экспортёров.
Ключевые биржи Европы и США в понедельник выросли на 0,7-2,3%,
ноябрьский фьюч на Brent потерял 3,4% и закрылся на отметке $100,34 за баррель.
Во вторник ведущие площадки АТР, фьючи на основные индексы Европы и США большей частью в плюсе,
ноябрьский фьюч на Brent дорожает и торгуется в районе $101,35.
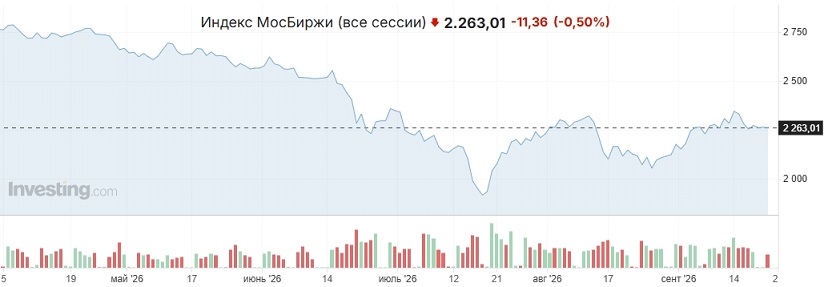 Вчера российский рынок снизился, во многом отразив падение на выходных
. Индекс Мосбиржи закрылся на отметке 2263 пункта (-0,5% к закрытию пятницы). Основными драйверами снижения оказались продолжившая дешеветь нефть и геополитика, в том числе санкционная тематика.
Техническая картина говорит о приостановке восходящего тренда. Индекс Мосбиржи вернулся на уровни начала сентября, все попытки роста на прошлой неделе были распроданы. На текущий момент установилось примерное равновесие между спросом и предложением. Динамику российского рынка в ближайшей перспективе по-прежнему будут определять, скорее всего, нефть и гегполитика, и, с высокой вероятностью, в пользу продаж.


 Осторожно:
акции!