Российский рынок с конца августа движется в восходящем тренде, однако его продолжение на текущий момент оказалось под вопросом
(обзор за 16.09.2026 и на 17.09.2026)
Наши ожидания консолидации российского рынка в районе 2350 пунктов по индексу Мосбиржи на торгах среды не оправдались. Попытки утреннего роста оказались неудачными, а ближе к вечеру индикатор опустился ниже 2300 пунктов. Основная сессия была закрыта на отметке 2284,84 пункта (-2,24% к закрытию основной сессии вторника), вечёрка — на отметке 2282,98 пункта (-2,13% к закрытию вечёрки вторника).
Тяжеловесы российского рынка показали следующие результаты: Газпром -3,22%, ЛУКОЙЛ -2,69%, Норникель -0,92%, НОВАТЭК -2,25%, Озон +1,42%, Роснефть -4,29%, Сбер -1,74%, Татнефть -1,39%, Т-Технологии -2,69%, Яндекс -2,09%. Объёмы сделок остались на уровне средних значений.
Нефть в среду подешевела на фоне данных API, отразивших существенный рост её запасов в США, а также в преддверии публикации официальных данных минэнерго США по запасам и решения ФРС по процентной ставке. При этом сохраняются риски, в частности, на фоне перебоев с отгрузкой нефти в Саудовской Аравии из-за атаки на нефтепровод "Восток-Запад" и остановке ряда месторождений в Ливии, однако статистика по запасам перевесила эти факторы. Индекс нефти и газа MOEXOG во вторник снизился на 2,54%.
Индекс добычи и металлов MOEXMM потерял 2,15%, несколько лучше рынка торговался сектор финансов:
индекс MOEXFN -1,63%.
Геополитика в части украинского и в целом западного и санкционного направлений поменяла свой вектор с бычьего на медвежий. В центре внимания участников рынка оставалось "энергетическое перемирие" между РФ и Украиной, объявленное Трампом, но так так и не подтверждённое сторонами, при этом взаимные атаки на объекты энергетики и инфраструктуры продолжились. Завышенные ожидания относительно переговорного трека и тем более мирного урегулирования сменились закономерным разочарованием. Палата представителей конгресса США одобрила законопроект Lindsey O. Graham Sanctioning Russia and Iran Act of 2026, который наделяет президента США полномочиями вводить пошлины в отношении стран, закупающих у РФ газ, нефть и уран.
Рубль немного укрепился по отношению к доллару США, евро и юаню, ЦБ установил на четверг следующие курсы: USD/RUB 84,1732 (-0,07%), EUR/RUB 97,1275 (-0,18%), CNY/RUB 12,5457 (-0,06%).
На монетарном направлении, как и всегда по вечерам сред, царило оживление. Росстат обнародовал очередную порцию данных по инфляции, которые отразили её снижение на недельном и годовом интервалах: с 8 по 14 сентября цены выросли на 0,02% (на 0,05% неделей ранее), за 12 месяцев — на 6,27% (на 6,29% неделей ранее), с начала года — на 4,74%, с начала сентября — на 0,07%. Следует упомянуть о том, что с 1 октября запланирована индексация тарифов ЖКУ, что добавит к инфляции ещё некую толику.
По итогам заседания 15–16 сентября ФРС США приняла решение повысить ключевую ставку на 25 б.п. до 3,75–4% годовых. Это первое ужесточение ДКП с июля 2023 года и первое повышение ставки под руководством нового главы ФРС Кевина Уорша.
Ключевые европейские биржи в среду умеренно выросли, площадки США, напротив, снизилитсь,
ноябрьский фьюч на Brent потерял 2,7% и закрылся на отметке $105,83 за баррель.
В четверг ведущие индикаторы АТР, кроме китайских, растут, фьючи на основные индексы Европы и США в заметном плюсе,
ноябрьский фьюч на Brent торгуется вблизи закрытия среды в районе $105,8.
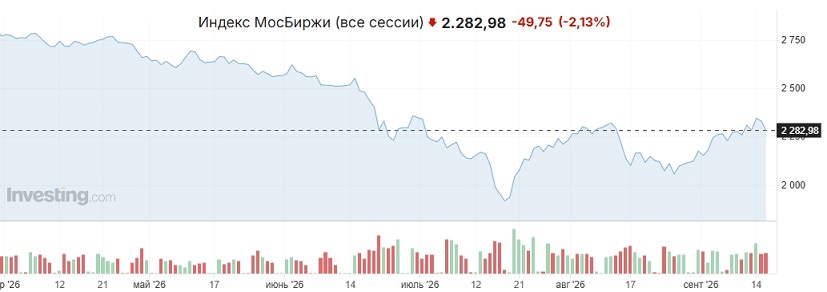 Вчера российский рынок продолжил корректироваться вниз ускоренными темпами, индекс Мосбиржи опустился ниже 2300 пунктов
. Индикатор закрылся в районе 2283 пунктов (-2,13% к закрытию вторника). На стороне покупателей выступала дешевевшая, но пока ещё относительно дорогая нефть, геополитика сменила свой вектор с бычьего на медвежий. Данные Росстата отразили небольшое снижение инфляции и в целом оказались невыразительными.
Российский рынок с конца августа движется в восходящем тренде, однако его продолжение на текущий момент оказалось под вопросом, что подтверждается ходом торгов вторника-среды. Ключевые факторы, оказывающие значимое влияние на динамику российского рынка, формируют в совокупности фон в пользу продолжения продаж.


 Осторожно:
акции!