Геополитика перестала поддерживать покупателей?
(обзор за 15.09.2026 и на 16.09.2026)
Наши ожидания относительно колебаний индекса Мосбиржи в районе 2350 пунктов с попытками коррекции после роста понедельника на торгах вторника в целом оправдались. Движения индикатора уложились в рамки диапазона 2332-2371 пункт, основная сессия была закрыта на отметке 2337,1 пункта (-1,02% к закрытию основной сессии понедельника), вечёрка — на отметке 2332,73 пункта (-0,63% к закрытию вечёрки понедельника).
Тяжеловесы российского рынка показали следующие результаты: Газпром +0,04%, ЛУКОЙЛ -0,22%, Норникель -0,15%, НОВАТЭК -1,31%, Озон -0,87%, Роснефть -0,2%, Сбер -0,9%, Татнефть -1,27%, Т-Технологии -1,2%, Яндекс -0,21%. В немногочисленных лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались акции МТС (+2,51%), в аутсайдерах — ФосАгро (-3,83%), ММК (-3,91%), НЛМК ((-2,42%), Северсталь (-2,39%) и ВТБ (-2,2%). Объёмы сделок значительно снизились по сравнению с понедельником и опустились к средним значениям.
Нефть во вторник то дорожала, то дешевела, то снова дорожала на фоне разнонаправленных факторов, среди которых обострение ситуации на Ближнем Востоке, приостановка работы саудовского трубопровода "Восток-Запад", предстоящеее заседание ФРС США, относительно которого рынки закладывают повышение процентной ставки на 25 б.п. из-за высокой инфляции и взлёта цен на топливо, а также ряд других факторов. Индекс нефти и газа MOEXOG во вторник снизился на 1,5%.
В то же время мировые цены на промышленные и драгоценные металлы откатываются вниз, представители сектора металлов и добычи в целом торговались хуже рынка, индекс MOEXMM потерял 1,2%.
Геополитика в части украинского и в целом западного и санкционного направлений поменяла бычью направленность на смешанную. На сообщение Трампа в соцсети о том, что РФ и Украина согласны на так называемое "энергетическое перемирие", сдержанно отреагировали официальные лица сторон, выдвинув условия для заключения подобного соглашения. Эксперты и источники СМИ назвали это заявление Трампа преждевременным. По переговорному треку значимых новостей не появилось, если не считать заявлений Лаврова на посолькском круглом столе, где он вновь обозначил известную позицию РФ по условиям проведения переговоров. Процедурный комитет палаты представителей конгресса США одобрил рассмотрение законопроекта Грэма-Блюменталя, наделяющего президента США правом вводить санкции и пошлины против покупателей энергоресурсов РФ. Банк ВТБ попал под санкции минифина США по иранскому направлению.
Рубль укрепился по отношению к доллару США и евро, но немного ослаб к юаню, ЦБ установил на среду следующие курсы: USD/RUB 84,2362 (-0,12%), EUR/RUB 97,3012 (-0,47%), CNY/RUB 2,5538 (+0,15%).
Ключевые биржи Европы и США во вторник потеряли 0,2-0,8%,
ноябрьский фьюч на Brent прибавил около 3% и закрылся на отметке $108,75 за баррель.
В среду ведущие площадки АТР, фьючи на основные индексы Европы и США большей частью в умеренном плюсе,
ноябрьский фьюч на Brent дешевеет и торгуется в районе $107,8.
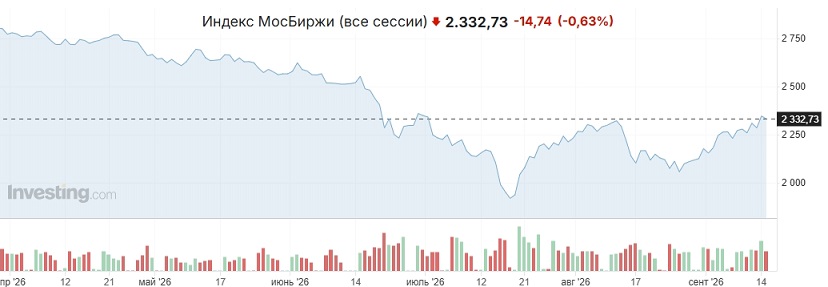 Вчера российский рынок скорректировался после "ралли Трампа" в понедельник
. Движения индекса Мосбиржи уложились в рамки диапазона 2332-2371 пункт, закрылся индикатор на отметке 2332,73 пункта (-0,63% к закрытию понедельника). Сообщение Трампа о согласии РФ и Украины на "энергетическое перемирие" оказалось, мягко говоря, преждевременным, а из поддерживающих покупателей факторов по сути осталась лишь дорожавшая нефть.
Геополитика перестала поддерживать покупателей? По крайней мере, ход торгов вторника подтверждает это предположение. Сегодня наиболее вероятным сценарием торгов представляются попытки продолжить консолидацию в районе 2350 пунктов по индексу Мосбиржи на смешанном фоне, который формируют ключевые факторы, оказывающие значимое влияние на динамику российского рынка.


 Осторожно:
акции!