В среду российский рынок в целом двигался в боковике
(обзор за 04.11.2026 и на 05.11.2026)
Торги выходного дня в среду российский рынок открыл небольшим снижением, затем перещёл к росту, потом снова к снижению, а в целом провёл день в боковике. Индекс Мосбиржи двигался в рамках интервала 2435-2453 пунктов, а закрылся на отметке 2442,1 пункта (без изменений к закрытию основной сессии вторника).
Тяжеловесы российского рынка показали следующие результаты: Газпром -1,04%, ЛУКОЙЛ -0,66%, Норникель +0,88%, НОВАТЭК -0,39%, Озон -0,88%, Роснефть -1,38%, Сбер -0,26%, Татнефть -0,21%, Т-Технологии -0,25%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались Полюс (+2,94%) и ВК ((+2,73%), в аутсайдерах, кроме Газпрома и Роснефти — Магнит (-1,3%).
Нефть в среду вернулась к снижению, январский фьюч на Brent обвалился ниже $95 за баррель на фоне ожиданий дипломатического урегулирования на Ближнем Востоке. Итоги выборов в США рынки восприняли, как выражение протеста против затяжной войны с Ираном. Со своей стороны Трамп публично заявил, что у Вашингтона нет немедленных планов наносить новые удары по Ирану.
Геополитические грёзы, как показала реакция российского рынка на итоги выборов в США, развеялись не полностью. Многие игроки ставили и продолжают ставить на геополитический позитив. В то же время на прошедших промежуточных выборах в конгресс США демократы установили контроль над обеими палатами конгресса. Это позволит оппонентам Белого дома, включая и некоторых республиканцев, блокировать его внешнеполитические инициативы уже до 3 января (по крайней мере, попытаться это сделать), то есть до начала работы конгресса в обновлённом составе, и тем более после этой даты.
Монетарный фактор продолжает давить на российский рынок в долгосрочном плане. Высокая ключевая ставка ЦБ снижает финансовые показатели компаний, прежде всего с высокой долговой нагрузкой, и оказывает давление на рынок акций в целом, способствуя перетеканию средств на рынки альтернативных финансовых инструментов.
Рубль вчера отдыхал по отношению к доллару США, евро и юаню после предшествующего ослабления. Во вторник ЦБ установил следующие курсы инвалют на четверг 5 ноября: USD/RUB 81,6699 (+0,86%), EUR/RUB 91,6010 (+1,26%), CNY/RUB 12,1816 (+0,08%). Слабеющий рубль оказывает поддержку прежде всего буиагам коипаний-экспортёрам.
Ведущие площадки Европы и США в среду выросли на 1,4-3%,
январский фьюч на Brent упал на 8,7% и закрылся на отметке $94,62 за баррель.
В четверг ключевые биржи АТР, фьючи на основные индексы Европы и США демонстрируют смешанную динамику,
январский фьюч на Brent продолжает дешеветь и торгуется вблизи $93,8.
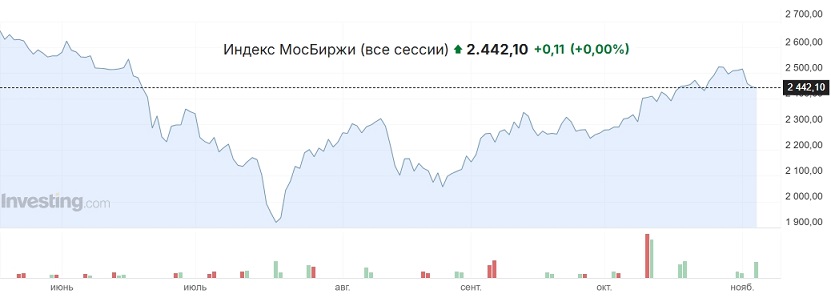 Вчера российский рынок в целом двигался в боковике
, индекс Мосбиржи колебался в рамках интервала 2435-2453 пунктов, а закрылся на отметке 2442,1 пункта (без изменений к закрытию вторника). Геополитические грёзы, как показала реакция российского рынка на итоги выборов в США, далеко не развеялись, многие игроки ставили и продолжают ставить на геополитический позитив.
Итоги промежуточных выборов в конгресс США будут оказывать на российский рынок долгосрочное влияние. Контроль демократов над обеими палатами конгресса позволит оппонентам Белого дома, включая и некоторых республиканцев, блокировать его инициативы, в том числе внешнеполитические, или вести торговлю по ним, особенно после 3 января, когда конгресс приступит к работе в обновлённом составе. Представляется, что геополитический вектор в итоге сменится с бычьего на медвежий в ближайшее время. На утренних торгах четверга представители нефтегазового сектора в лидерах падения, субиндекс MOEXOG теряет более 2%.


 Осторожно:
акции!