Во вторник российский рынок продолжил снижаться умеренными темпами
(обзор за 03.11.2026 и на 04.11.2026)
Во вторник российский рынок после попыток роста (до 2483 по индексу Мосбиржи) вернулся к снижению. Индекс Мосбиржи опускался в район 2424 пунктов, откуда отскочил, отыграв значительную часть потерь, перешёл в боковик и закрылся на отметке 2446,64 пункта (-0,52% к закрытию понедельника).
Тяжеловесы российского рынка показали следующие результаты: Газпром -1,41%, ЛУКОЙЛ -0,97%, Норникель -1,5%, НОВАТЭК -0,02%, Озон +3%, Роснефть -0,83%, Сбер +0,47%, Татнефть -1,37%, Т-Технологии +0,17%, Яндекс -0,54%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались, кроме Озона, Гидра (+7,13%) и Аэрофлот (+1,77%), в аутсайдерах — ВК (-8,24%), Ростелеком (-4,12%) и РУСАЛ (-2,45%). Торговые обороты сократились по сравнению с понедельником, но удержались немногим выше типовых показателей.
Нефть во вторник перешла в консолидацию после обвала понедельника, а потом продолжила дешеветь более умеренными темпами на фоне ожиданий дипломатического урегулирования на Ближнем Востоке.
Геополитические грёзы во многом развеялись. Многие игроки ставили и продолжают ставить на возобновление переговорного трека, в том числе на высшем уровне, а в конечном итоге на мирное урегулирование на украинском направлении и снятие санкций. В то же время на прошедших промежуточных выборах в конгресс США демократы, по предварительным данным, получают большинство и в палате представителей, и в сенате. Это позволит оппонентам Белого дома, включая и некоторых республиканцев, блокировать его внешнеполитические инициативы уже до 3 января (по крайней мере, попытаться это сделать), то есть до начала работы конгресса в обновлённом составе, и тем более после этой даты. Возобновились удары по объектам нефтегазового сектора РФ, реализация дизельной сделки оказалась под большим вопросом из-за позиции многих политиков и представителей бизнеса США.
Монетарный фактор продолжает давить на российский рынок в долгосрочном плане. Высокая ключевая ставка ЦБ снижает финансовые показатели компаний, прежде всего с высокой долговой нагрузкой, и оказывает давление на рынок акций в целом, способствуя перетеканию средств на рынки альтернативных финансовых инструментов.
Рубль продолжил слабеть по отношению к доллару США, евро и юаню. ЦБ установил следующие курсы инвалют на среду 4 ноября: USD/RUB 81,6699 (+0,86%), EUR/RUB 91,6010 (+1,26%), CNY/RUB 12,1816 (+0,08%). Слабеющий рубль оказывает поддержку прежде всего буиагам коипаний-экспортёрам.
Корпоративные истории. Мощный импульс по бумагам Гидры вызвала сильная финансовая отчетность по РСБУ за 9 месяцев, спрос на акции Озона подогревается сильными операционными результатами и ожиданиями традиционного пика продаж в рамках сезона распродаж четвертого квартала, бумаги ВК обвалились на фиксации прибыли после фееричного взлёта в понедельник.
Ведущие площадки Европы во вторник потеряли 0,3-1,1%, индикаторы США большей частью выросли,
январский фьюч на Brent подешевел на 1,1% и закрылся на отметке $103,6 за баррель.
В среду ключевые биржи АТР большей частью снижаются, фьючи на основные индексы Европы и США в заметном минусе,
январский фьюч на Brent продолжает дешеветь и торгуется вблизи $103.
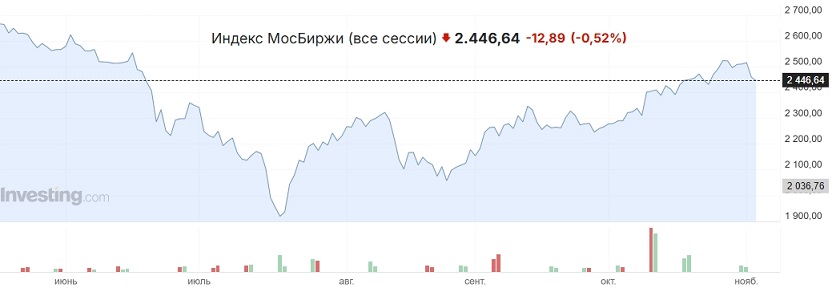 Вчера российский рынок продолжил снижаться умеренными темпами
, индекс Мосбиржи сначала рос до 2483 пунктов, потом опускался в район 2424 пунктов, откуда отскочил, отыграв значительную часть потерь, перешёл в боковик и закрылся на отметке 2446,64 пункта (-0,52% к закрытию понедельника). Продавцов поддерживали во многом рассеивавшиеся геополитические грёзы и монетарный фактор (давление высокой ключевой ставки ЦБ на результаты работы компаний-эмитентов).
В среду российский рынок будет во многом отрабатывать результаты промежуточных выборов в конгресс США. По предварительным данным, и палата представителей, и сенат переходят под контроль демократов, что усложнит прохождение внешнеполитических инициатив Белого дома и окажет отрезвляющее влияние на многих игроков российского рынка, которые настроились на геополитический позитив. Геополитический вектор сменится с бычьего на медвежий, особенно после 3 января, когда конгресс в обновлённом составе приступит к работе.


 Осторожно:
акции!