В среду российский рынок продолжил закрепляться выше 2500 пунктов по индексу Мосбиржи
(обзор за 28.10.2026 и на 29.10.2026)
В среду на российском рынке наблюдались попытки продолжить рост вторника, в первой части торгов индекс Мосбиржи переписал очередной максимум с июня в районе 2543 пунктов, однако затем весь рост был распродан, закрытие вечёрки прошло на отметке 2522,93 пункта (-0,04% к закрытию вторника).
Тяжеловесы российского рынка показали следующие результаты: Газпром -0,38%, ЛУКОЙЛ -0,79%, Норникель -0,69%, НОВАТЭК -0,02%, Озон +3,82%, Роснефть -0,49%, Сбер -0,07%, Татнефть +0,72%, Т-Технологии +0,22%, Яндекс +0,68%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались, кроме Озона, АФК Система (+3,65%) и Магнит (+2,51%), в аутсайдерах — ФосАгро (-1,64%), Россети (-1,53%) и Гидра (-1,42%). Торговые обороты оказались выше типовых показателей.
Геополитические грёзы на текущий момент продолжают оказывать поддержку российскому рынку, многие игроки которого делают ставку на возобновление переговорного трека в ноябре, а в конечном итоге на мирное урегулирование на украинском направлении, снятие санкций и возобновление сотрудничества между РФ и США, прежде всего в энергетической сфере. Однако эти надежды могут серьёзно скорректироваться после после подведения итогов промежуточных выборов в конгресс США, намеченных на 3 января, и тем более после начала работы конгресса в обновлённом составе 3 января.
Нефть в среду продолжила дорожать, однако к вечеру развернулась вниз, тем не менее по итогам дня осталась в плюсе. Дорогая нефть остаётся фактором поддержки бумаг прежде всего представителей нефтянки.
Монетарный фактор продолжает оказывать давление на рынок акций. Высокая ключевая ставка снижает финансовые показатели компаний, прежде всего с высокой долговой нагрузкой, и оказывает давление на рынок акций в целом, способствуя перетеканию средств на рынки альтернативных финансовых инструментов типа облигаций и банковских вкладов. Росстат обнародовал очередную порцию данных по инфляции, которая отразила её ускорение на недельном интервале и замедление на годовом.
Рубль немного сдал свои позиции по отношению к доллару США, евро и юаню. ЦБ установил следующие курсы инвалют на четверг 29 октября: USD/RUB 80,8664 (+0,42%), EUR/RUB 90,1660 (+0,08%), CNY/RUB 12,0816 (+0,12%).
Реинвестирование дивидендов: на счета участников рынка начали поступать дивидендные выплаты от российских компаний, значительная часть этих денег возвращается на биржу, создавая дополнительный спрос.
Корпоративные истории: ЛСР +8,85% на фоне одобрения Советом директоров программы обратного выкупа акций, Самолёт +7,58% на согласовании банками-кредиторами плана финансового оздоровления компании, Озон представил сильный отчёт о результатах работы за 9 мес.
Ведущие площадки Европы и США в среду умеренно выросли,
январский фьюч на Brent подорожал на 2% и закрылся на отметке $111,64 за баррель.
В четверг ключевые биржи АТР демонстрируют смешанную, большей частью понижательную, динамику, фьючи на основные индексы Европы и США преимущественно в небольшом плюсе,
январский фьюч на Brent дешевеет и торгуется вблизи $110.
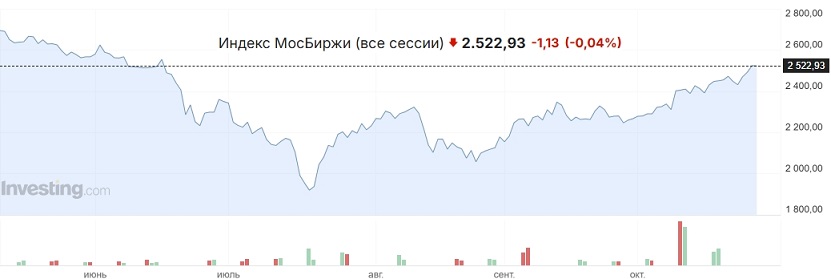 Вчера российский рынок продолжил закрепляться выше 2500 пунктов по индексу Мосбиржи
, индикатор переписал максимум с июня в районе 2543 пунктов, откуда отступил вниз, закрытие прошло на отметке 2522,93 пункта (-0,04% к закрытию вторника). Покупаталей поддерживали дорогая нефть и геополитическе грёзы, на стороне продавцов играл монетарный фактор.
Среднесрочный восходящий тренд пока сохраняет свою актуальность. Основными факторами поддержки российского рынка, скорее всего, останутся дорогая нефть и геополитические грёзы, а монетарный фактор продолжит оказывать давление. При этом растущие котировки всё более стимулируют владельцев бумаг фиксировать прибыль, что затрудняет дальнейшее продвижение вверх. На настроения игроков могут повлиять результаты промежуточных выборов в конгресс США, которые состоятся 3 ноября, и с высокой вероятностью в медвежьем ключе.


 Осторожно:
акции!