В среду российский рынок после 5-дневной серии роста развернулся вниз на геополитике
(обзор за 21.10.2026 и на 22.10.2026)
Наши предположения о том, что на текущий момент продолжение роста российского рынка оказалось под вопросом, в среду подтвердились со значительным превышением. Утром индекс Мосбиржи переписал очередной максимум с июня в районе 2480 пунктов, затем перешёл к медленному снижению, а ближе к вечеру совершил резкие движения вверх-вниз, падал в район 2428 пунктов, но затем компенсировал часть потерь. Закрытие прошло на отметке 2447,83 пункта (-0,99% к закрытию вторника).
Тяжеловесы российского рынка показали следующие результаты: Газпром -0,72%, ЛУКОЙЛ -0,96%, Норникель -1,63%, НОВАТЭК -0,12%, Озон -0,42%, Роснефть -1,2%, Сбер -0,62%, Татнефть -1,94%, Т-Технологии -1%, Яндекс -0,9%. В аутсайдерах среди бумаг, входящих в состав индекса Мосбиржи, оказались Полюс (-3,77%), МКБ (-2,79%), НЛМК (-2,74%) и Гидра (-2,7%). Торговые обороты заметно выросли и оказались на уровне типовых показателей.
Геополитика ожидаемо сменила вектор с бычьего на медвежий. Витьков встретился с Путиным в Петербурге. По оглашению результатов встречи рынок перешёл в состояние турбулентности, индекс Мосбиржи отскакивал вверх, потом резко вниз, потом опять вверх. В целом российский рынок расценил результаты встречи с учётом комментариев официальных лиц в медвежьем ключе.
Нефть к вечеру среды подешевела и опускалась в район $108 за баррель на фоне объявленнго Белым домом "распечатывания" нефтяных запасов США и фиксации прибыли после достижения пиков, откуда затем отскочила вверх.
Монетарный фактор смягчил свою "медвежесть". Росстат обнародовал очередную порцию данных по инфляции, которая отразила её замедление: с 13 по 19 октября цены выросли на 0,05% (на 0,11% неделей ранее), за 12 месяцев — на 7,15% (на 7,22% неделей ранее), с начала года — на 6,15%, с начала октября — на 1,06%. Согласно данным опроса инФОМ, проведённого по заказу ЦБ, инфляционные ожидания населения в октябре снизились до 13,2% (с 14,2% в сентябре). Завтра состоится заседание ЦБ, на котором с высокой вероятностью ключевая ставка будет оставлена на текущем уровне 14% годовых, что продолжит снижать привлекательность акций относительно облигаций и вкладов.
Рубль заметно укрепил свои позиции по отношению к доллару США, евро и юаню. ЦБ установил следующие курсы инвалют на четверг 22 октября: USD/RUB 81,9739 (-1,1%), EUR/RUB 91,9337 (-1,19%), CNY/RUB 12,2806 (-0,73%). Укрепление рубля оказывает давление на бумаги прежде всего компаний-экспортёров.
Ведущие площадки Европы и США в среду прибавили 0,2-1,4%,
декабрьский фьюч на Brent немного подорожал и закрылся на отметке $108,82 за баррель.
В четверг ключевые биржи АТР снижаются, фьючи на основные индексы Европы и США большей частью в минусе,
декабрьский фьюч на Brent продолжает отскок среды и торгуется в районе $110,8.
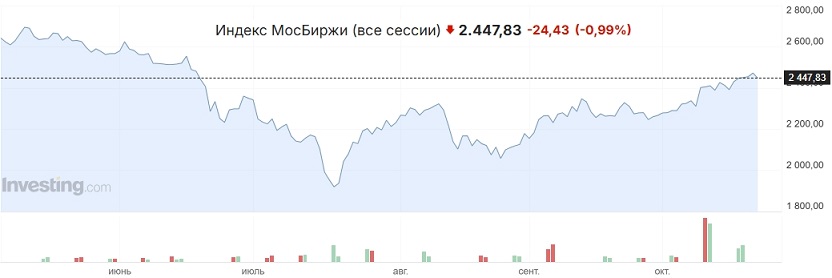 Вчера российский рынок после 5-дневной серии роста развернулся вниз на геополитике
. Индекс Мосбиржи в ходе торгов переписал максимум с июня в районе 2480 пунктов, ближе к вечеру опускался к 2428 пунктам, а закрылся на отметке 2447,83 пункта (-0,99%% к закрытию вторника). Основным фактором, определявшим вчерашнюю динамику российского рынка, оставалась геополитика, прежде всего итоги встречи Витькова с Путиным в Петербурге.
На повестку дня выходит монетарный фактор. В пятницу состоится заседание ЦБ, на котором с высокой вероятностью будет принято решение оставить ключевую ставку на текущем уровне 14% годовых. Это решение, как считается, уже заложено в ценовых уровнях, при этом жёсткая ДКП регулятора будет продолжать давить на российский рынок, поскольку снижает привлекательность акций относительно альтернативных финансовых инструментов типа облигаций и банковских вкладов.


 Осторожно:
акции!