В четверг российский рынок продолжил сползать вниз и опустился ниже 2400 пунктов по индексу Мосбиржи
(обзор за 15.10.2026 и на 16.10.2026)
В четверг российский рынок продолжил корректироваться вниз после предшествующего ралли, индекс Мосбиржи
опустился ниже 2400 пунктов и закрылся на отметке 2391,72 пункта (-0,91% к закрытию вторника).
Тяжеловесы российского рынка показали следующие результаты: Газпром -0,12%, ЛУКОЙЛ -0,97%, Норникель -0,52%, НОВАТЭК -0,92%, Озон -0,94%, Роснефть -1,86%, Сбер -0,66%, Татнефть -3,19%, Т-Технологии -0,72%, Яндекс -1,72%. В немногочисленных лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались Гидра (+1,33%), Россети (+1,25%) и Полюс (+1,24%), в аутсайдерах — Татнефть (обычка и префы), Юнипро (-2,52%) и Аэрофлот (-2,07%). Торговые обороты сократились и оказались ниже типовых показателей.
Ключевые драйверы падения российского рынка в четверг: перепроданность после предшествующего ралли, охлаждение геополитического оптимизма, монетарный фактор.
Поддержку покупателям оказывали сохраняющиеся надежды на смягчение геополитической напряжённости и относительно дорогая нефть.
Реальная геополитика играла на стороне продавцов, пустышечная поддерживала покупателей. Эйфория от инициатив Вашингтона (дизельной сделки, энергетического перемирия и сообщений о работе США и Европы над планом мирного урегулирования) улетучилась. Дизельная сделка в тумане, энергетическое перемирие оказалось эфемерным, а сообщения о работе США и Европы над планом мирного урегулирования - пиаром американских переговорщиков. Лавров заявил, что РФ не получала официальных предложений по мирному плану. В администрации Трампа обсуждают возможность частичного смягчения санкций в отношении теневого флота для снижения стоимости морской логистики. Белый дом применяет к Киеву меры принуждения для отказа от атак на российские НПЗ, в то же время Зеленский заявил об отмене моратория на такие удары: "Запрет снят. С нас хватит" ("The block is out. We're done").
Нефть вчера опускалась ниже $104 за баррель, но затем отыграла практически все потери. Утреннее падение котировок происхоило на фоне слухов о смягчении санкций против теневого флота, решении стран МЭА выбросить на рынок порядка 20 млн т дизельного топлива и сообщений саудитов о планах оперативно нарастить мощности нефтепроводов. Вечернему отскоку способствовали данные о падении коммерческих запасов нефти в США, затоплении судна в Ормузском проливе и заявлений хуситов о нанесении ударов по объектам Saudi Aramco. Сектор нефти и газа в целом отторговался несколько хуже рынка (MOEXOG -1,27%).
Монетарный фактор проолжает играть на стороне продавцов. Инфляция сохраняется на высоком уровне, что повышает вероятность сохренения жёсткой ДКП Банком России на ближайшем заседании 23 октября.
Рубль немного укрепился по отношению к доллару США, евро и юаню. ЦБ установил курсы инвалют на пятницу 16 октября: USD/RUB 83,7600 (-0,23%), EUR/RUB 93,7693 (-0,16%), CNY/RUB 12,4991 (-0,29%).
Корпоративные истории. Бумаги Ругидро выросли на фоне сильных операционных показателей за 1-е полугодие, игроки позитивно отреагировали на заявление минэнерго об отсутствии окончательного решения о продлении моратория на выплату дивидендов Россетями, бумаги Совкомфлота взлетели на слухах о том, что Белый дом рассматривает возможность смягчения санкций в отношении теневого флота, который занимается транспортировкой нефти из Венесуэлы, Ирана и РФ.
Ведущие площадки Европы и США в четверг прибавили 0,3-1,1%,
декабрьский фьюч на Brent остался практически при своих и закрылся в районе $105,92 за баррель.
В пятницу ключевые биржи АТР, фьючи на основные индексы Европы и США растут,
декабрьский фьюч на Brent дешевеет и торгуется в районе $105,3.
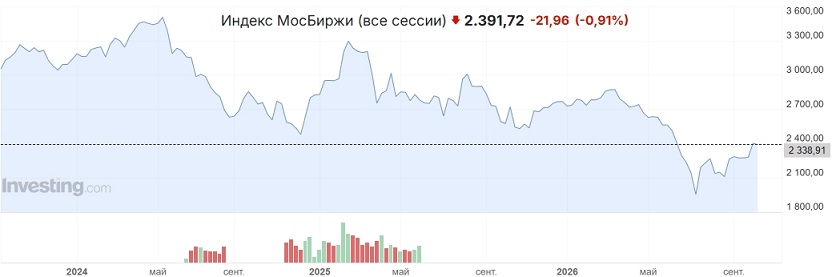 Вчера российский рынок продолжил сползать вниз и опустился ниже 2400 пунктов по индексу Мосбиржи
, индикатор закрылся на отметке 2391,72 пункта (-0,91% к закрытию вторника). Ключевые факторы, оказывающие значимое влияние на динамику российского рынка, формировали в совокупности умеренно медвежий фон.
Индекс Мосбиржи отполз вниз от максимумов недели, установленных в среду, примерно на 50 пунктов. В ближайшее время наиболее вероятным сценарием торгов представляется продолжение коррекции российского рынка, если, конечно, не выйдут значимые бычьи новости. В пользу продаж выступают монетарный фактор, реальная геополитика и сохраняющаяся перекупленность рынка после предшествующего ралли.


 Осторожно:
акции!