Во вторник российский рынок после утренней просадки возобновил движение вверх на очередной геополитической пустышке
(обзор за 13.10.2026 и на 14.10.2026)
На открытии утренней сессии вторника российский рынок продолжил снижаться на фоне дивиденндных гэпов по бумагам Татнефти и Газпром нефти, индекс Мосбиржи опускался в район 2375 пунктов, однако после 10:30 мск резко развернулся вверх. Закрытие прошло на отметке 2426,53 пункта (+1,57% к закрытию понедельника).
Тяжеловесы российского рынка показали следующие результаты: Газпром +2,81%, ЛУКОЙЛ +1,35%, Норникель +1,02%, НОВАТЭК +1,52%, Озон +5,08%, Роснефть -0,16%, Сбер +0,66%, Татнефть -2,43%, Т-Технологии +1,65%, Яндекс +3,46%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались АФК Система (+6,65%), Северсталь (+6,21%), Гидра (+5,47) и Озон, в аутсайдерах — Татнефть и Газпром нефть (-4,57%). Торговые обороты заметно выросли и превысили типовые показатели.
Основным фактором, оказавшим заметную поддержку российскому рынку во вторник, оказалась пустышечная геополитика. В районе 10:30 мск игроки были ошарашены сообщением The Washington Post о том, что Европа и США ведут работу над планом урегулирования по украинскому направлению, который (план) предусматривает, в частности, энергетическое сотрудничество РФ, Украины и Европы, а также решение проблем с безопасностью. На этой новости покупатели бросились буквально вырывать бумаги из рук продавцов, шортисты лихорадочно закрывали шорты, в итоге индекс Мосбиржи вышел в хороший плюс. В то же время эффект от "дизельной сделки" и "энергетического перемирия" был, скорее всего, полностью отработан вечером пятницы и на выходных, в пользу чего говорит откат понедельника.
Динамика стоимости Brent уложилась в целом в V-образную траекторию: в первой половине дня котировки уверенно шли вниз, а затем отскочили на сочетании нескольких разнонаправленных факторов, которые снапчала отражали снижение опасений относительно дефицита нефти на мировом рынке, а затем их рост. По итогам дня нефть немного подещевела.
Монетарный фактор пока играет на стороне продавцов. Сегодня Росстат ближе к вечеру обнародунет очередную порцию данных по инфляции. Предыдущие данные отразили ускорение инфляции.
Корпоративные истории. Во вторник по бумагам Татнефти и Газпром нефти прошли дивидендные отсечки, что оказало давление на российский рынок в начале утренней сессии. В то же время некоторые другие бумаги взлетели к звёздам, и среди них - Гидра (внедрение нового финтех-инструмента), Северсталь (статистика минпромторга об увеличении выпуска проката в РФ на 2,6% за сентябрь), АФК Система (сообщения о продаже 4,85% акций сети клиник "Медси" Альфа-Банку) и Озон (снижение логистических рисков после ощутимого падения на фоне атак дронов).
Рубль немного укрепился по отношению к доллару США, евро и юаню. ЦБ установил курсы инвалют на среду 14 октября: USD/RUB 83,8675 (-0,06%), EUR/RUB 93,7723 (-0,28%), CNY/RUB 12,5028 (-0,26%).
Ведущие площадки Европы и США во вторник немного снизились,
декабрьский фьюч на Brent потерял 0,9% и закрылся в районе $105,69 за баррель.
В среду ключевые биржи АТР демонстрируют смешанную динамику, фьючи на основные индексы Европы и США в умеренном плюсе,
декабрьский фьюч на Brent дорожает и торгуется в районе $106,25.
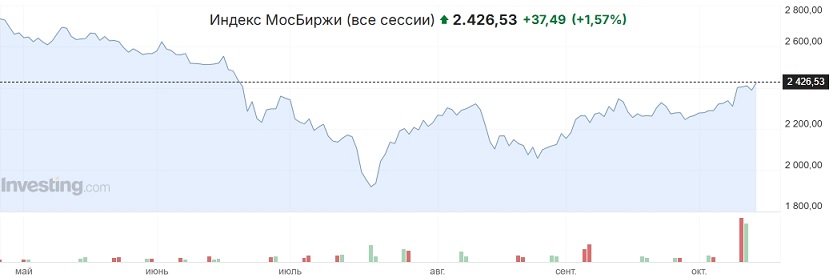 Вчера российский рынок после утренней просадки возобновил движение вверх на очередной геополитической пустышке
, индекс Мосбиржи закрылся на отметке 2426,53 пунктов (+1,57% к закрытию понедельника). Многих игроков возбудило сообщение WP о том, что Европа и США ведут работу над планом урегулирования по украинскому направлению.
Многие эксперты раценивают текущую активность Белого дома, как попытку помочь своей партии на промежуточных выборах в конгресс 3 ноября. Вероятность проигрыша республиканцев и соответствующего ослабления позиций Трампа достаточно высока, и в конечном итоге российский рынок может оказаться под серьёзным давлением.


 Осторожно:
акции!