Посмотреть результаты этого опроса можно здесь
|
|
|
|
|
Рост прошедшей недели в основном пришёлся на последние два часа торгов пятницы
(обзор за 05-09.10.2026 и на 12-16.10.2026)
Торги пятницы на российском рынке начались и проходили в обычном режиме, без каких-либо потрясений, индекс Мосбиржи двигался в диапазоне 2301-2325 пунктов. А вечером, в последние два часа торгов, произошёл взрывной рост, индекс Мосбиржи переписал максимум с июня и закрылся на отметке 2401,8 пункта (+3,94% к закрытию четверга).
Тяжеловесы российского рынка показали следующие результаты: Газпром +2,75%, ЛУКОЙЛ +8,42%, Норникель +1,03%, НОВАТЭК 0%, Озон +1,34%, Роснефть +10,19%, Сбер +1,09%, Татнефть +6,47%, Т-Технологии +0,44%, Яндекс -3,9%.
На минувшей неделе российский рынок заметно вырос, причём основная часть роста пришлась на вечёрку пятницы. Ключевые факторы, оказывающие значимое влияние на динамику российского рынка, формировали следующую картину:
- реальная геополитика в части украинского и в целом западного и санкционного направлений продолжала по сути оказывать давление на российский рынок, а пустышечная поддерживала его. Но все события недели затмило то, что произошло вечером пятницы (по мск). Путин и Трамп пообщались по телефону и договорились о том, что РФ возобновит поставки нефти и нефтепродуктов на американский и мировой рынки. Минфин США выпустил лицензию сроком действия до 7 апреля 2027 года, официально разрешающую поставки российского дизельного топлива в США и на глобальный рынок, в ответ Новак сообщил, что РФ незамедлительно начинает снимать ранее введённые ограничения на экспорт дизеля. При обсуждении украинской тематики Путин заявил, что подход РФ к возобновлению переговоров скорректирован после атак Украины во время выборов в РФ. Зеленский раскритиковал договорённость между Путиным и Трампом, назвав решение Трампа "очевидной слабостью". В свою очередь Трамп резко раскритиковал Зеленского, обвинив его в создании глобального кризиса, и призвал Украину сменить лидера. Основной причиной жесткой реакции Трампа стал отказ Киева прекратить удары по российским НПЗ. В ходе переговоров в Майами Витьков и Кушнер предупредили украинских представителей, что Киев будет отключён от американской системы развединформации, если атаки на НПЗ РФ не прекратятся;
- стоимость нефти держалась на относительно высоких уровнях, декабрьский фьюч на Brent подорожал с $102,61 до $104,42 за баррель. В течение недели наблюдалась заметная волатильность: котировки падали до $97 на фоне обсуждения высвобождения резервов в ЕС, после чего взлетали до $106 из-за опасений эскалации на Ближнем Востоке и урагана в Мексиканском заливе. Вечером пятницы котировки скорректировались вниз после заявлений Трампа, исключившего удары по Ирану до промежуточных выборов в США. Договорённость Трампа с Путиным о возобновлении поставок нефти и нефтепродуктов РФ на американский и мировой рынки привела к падению котировок дизельного топлива на товарных рынках. Так, стоимость фьючерсов на ультранизкосернистый дизель (ULSD) на бирже CME в Чикаго упала на 4–5%;
- жёсткая бюджетная политика и налоги оказывали давление на российский рынок: в проекте бюджета РФ на 2026–2027 годы предусмотрено увеличение объёмов заимствований минфина, а также включены налоги на сверхприбыль с металлургов;
- монетарный фактор играл на стороне продавцов. Резкий рост инфляции в начале октября был вызван повышением тарифов ЖКХ с 1 октября, при этом инфляция и без этого остаётся высокой, так что сохранение жёсткой ДКП весьма вероятно, что оказывает давление на секторы с высокой долговой нагрузкой. Индекс гособлигаций RGBI заметно просел, что "высасывает" деньги с рынка акций в альтернативные финансовые инструменты, на долговой и денежный рынки;
- рубль на прошедшей неделе ослабил свои позиции по отношению к инвалютам. ЦБ установил на выходные и понедельник 5 октября следующие курсы: USD/RUB 84,9048 (+1,7% к предшествующему понедельнику), EUR/RUB 94,9745 (+0,69%), CNY/RUB 12,6739 (+1,94%). Ослабление рубля оказывает поддержку прежде всего бумагам компаний-экспортёров.
На торгах выходного дня в субботу попытки продолжить вечерний рост пятницы оказались неудачными, индекс Мосбиржи в начале сессии поднимался в район 2424 пунктоов, однако затем отполз вниз, опускался ниже рубежа 2400 пунктов, но затем вернулся выше него и закрылся на отметке 2405,54 пункта, прибавив 0,16% относительно закрытия пятницы.
(дополнение от 11.10.2026) Торги воскресенья завершились ростом российского рынка на сообщении Трампа в Truth Social о том, что РФ и Украина достигли "энергетического перемирия", индекс Мосбиржи закрылся на отметке 2410,26 пункта (+0,2% к закрытию субботы).
(дополнение от 12.10.2026): В понедельник ключевые биржи АТР большей частью снижаются, фьючи на основные индексы Европы и США в плюсе, декабрьский фьюч на Brent дешевеет и торгуется вблизи $103.
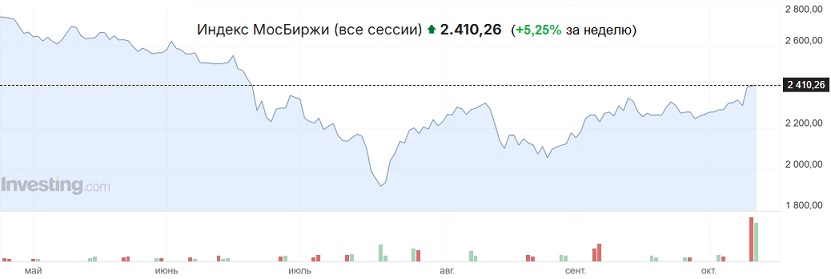 Рост прошедшей недели в основном пришёлся на последние два часа торгов пятницы , индекс Мосбиржи переписал максимум с июня. В воскресенье индикатор закрылся на отметке 2410,26 пункт (+5,25% к закрытию прошедшей недели). Все события недели затмил телефонный разговор Путина с Трампом, в ходе которого была достигнута договорённость о возобновлении поставок нефти и нефтепродуктов РФ на американский и мировой рынки.
Российский рынок вышел вверх из консолидации, в рамках которой он двигался более месяца. Представляется, что пятничная реакция на телефонный разговор Путина с Трампом была чрезмерной. Скорее всего, этот банкет на текущий момент завершён, и в ближайшее время участников банкета ожидает серьёзное похмелье:) Наиболее актуальным сценарием торгов предстоящей недели видится плавное сползание вниз, в направлении уровней, от которых произошёл пятничный скачок.
|
|
|
RSS
|


 Осторожно:
акции!