Посмотреть результаты этого опроса можно здесь
|
|
|
|
|
На прошедшей неделе российский рынок продолжил движение в рамках консолидации, индекс Мосбиржи не изменился
(обзор за 28.09-02.10.2026 и на 05-09.10.2026)
На торгах пятницы российский рынок продолжил боковое движение, колебания индекса Мосбиржи уложились в рамки интервала 2261-2285 пунктов, закрытие прошло на отметке 2279,75 пункта (+0,05% к закрытию четверга). Торговые обороты заметно снизились и ещё больше отошли от типовых показателей.
На минувшей неделе российский рынок продолжил движение в рамках консолидации, индекс Мосбиржи двигался в границах диапазона 2225-2290 пунктов и закрылся без изменений к закрытию недели предшествующей. Ключевые факторы, оказывающие значимое влияние на динамику российского рынка, формировали следующую картину:
- нефть держалась на относительно высоких уровнях, стоимость декабрьского фьюча на Brent вибрировала вокруг $100 за баррель на фоне сообщений о том, что китайские компании временно приостановили экспорт нефтепродуктов по всем направлениям (кроме Гонконга и Макао), а также усиления напряжённости на Ближнем Востоке. В пятницу лидеры стран G7 по настоятельным призывам США договорились о скоординированном выводе на рынок 100 млн баррелей нефти и дизтоплива из стратегических резервов в течение 4-х мес. Субиндекс нефти и газа MOEXOG потерял порядка 0,7%;
- реальная геополитика в части украинского и в целом западного и санкционного направлений продолжила по сути оставаться медвежьим фактором для российского рынка, а пустышечная вдохновляла многих игргоков на покупки. Продолжались взаимные дальнобойные атаки на объекты РФ и Украины, Великобритания и Япония расширили санкционные списки в отношении физ- и юрлиц РФ, Песков заявил, что Кремлю "не нужно перемирие, нужен мир", а Киев не проявляет склонности к комплексным договоренностям. В то же время в западных СМИ циркулировали слухи о возобновлении переговоров по мирному урегулированию и возможных предложениях со стороны США по смягчению некоторых санкционных ограничений;
- жёсткая бюджетная политика и налоги оказывали давление на российский рынок: в проекте бюджета РФ на 2026–2027 годы предусмотрено увеличение объёмов заимствований минфина, а также включены налоги на сверхприбыль с металлургов;
- индекс гособлигаций RGBI продолжил падение, обновив минимумы с июля. Из-за роста инфляционных рисков доходности пятилетних и семилетних ОФЗ выросли до 16,4–16,6%, такие ставки продолжают перетягивать деньги из акций на долговой и денежный рынки;
- рубль на прошедшей неделе укрепил свои позиции по отношению к инвалютам. ЦБ установил на выходные и понедельник 5 октября следующие курсы: USD/RUB 83,4839 (-1% к предшествующему понедельнику), EUR/RUB 94,3201 (-1,62%), CNY/RUB 12,4328 12,5355 (-0,82%). Укрепление рубля оказывает давление на бумаги прежде всего компаний-экспортёров;
- монетарный фактор играл на стороне продавцов: Росстат обнародовал очередную порцию данных по инфляции, которые отразили её заметное ускорение на недельном интервале (до 0,12% по сравнению с 0,06% неделей ранее) и сохранение на годовом.
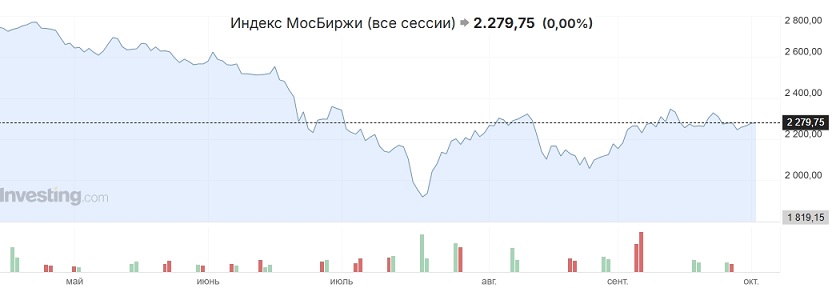 На прошедшей неделе российский рынок продолжил движение в рамках консолидации, индекс Мосбиржи не изменился , закрывшись в районе 2280 пунктов. Ключевые факторы, оказывающие значимое влияние на динамику российского рынка, формировали в совокупности смешанный фон.
На предстоящей неделе наиболее вероятным сценарием торгов видится продолжение консолидации с попытками выйти из неё вниз, поскольку выход вверх так и не состоялся. В пользу этого говорят безуспешные попытки пробить рубеж 2300 пунктов по индексу Мосбиржи во второй половине сентября и отсутствия таковых на прошедшей неделе. Ключевые факторы (прежде всего реальная геополитика) в совокупности будут формировать, скорее всего, фон в пользу продаж.
|
|
|
RSS
|


 Осторожно:
акции!