В среду российский рынок немного вырос в рамках консолидации
(обзор за 30.09.2026 и на 01.10.2026)
В ходе торгов среды российский рынок продемонстрировал небольшой рост, индекс Мосбиржи двигался в рамках диапазона 2247-2274 пунктов. Торги были были закрыты на отметке 2266,77 пункта (+0,3% к закрытию вторника).
Тяжеловесы российского рынка показали следующие результаты: Газпром -0,08%, ЛУКОЙЛ +1,71%, Норникель -1,71%, НОВАТЭК +0,82%, Озон +2,48%, Роснефть -0,61%, Сбер -0,27%, Татнефть +1,89%, Т-Технологии -0,14%, Яндекс -0,48%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались Озон, Татнефть и ЛУКОЙЛ , в аутсайдерах, кроме Норникеля — АФК Система (-2,55%) и МТС (-2,47%).
Основные факторы поддержки российского рынка в среду - ожидания возобновления переговоров по украинскому направлению и смягчения санкционного режима, относительно дорогая нефть и корпоративные истории.
Факторы давления: жёсткая ДКП и высокая доходность облигаций.
Влияние нефтяного фактора на российский рынок носило локальный поддерживающий характер на фоне сохраняющейся напряжённости на Ближнем Востоке. Субиндекс нефти и газа MOEXOG в среду вырос на 0,65%.
Геополитика в части украинского и в целом западного и санкционного направлений по сути продолжила оставаться медвежьим фактором для российского рынка. Взаимные дальнобойные удары по объектам РФ и Украины продолжаются, перспективы мирного урегулирования под большим вопросом. Американский регулятор OFAC начал массово направлять российским инвесторам отказы по заявкам на разблокировку активов в Euroclear, ссылаясь на новые санкции, что отрезало стандартные пути возврата ценных бумаг. При этом сообщения СМИ о возможных инициативах со стороны администрации США по частичному смягчению санкций (в частности, в обмен на гуманитарные треки) и подготовке к возобновлении российско-американских переговоров вдохновляли многих игроков российского рынка на покупки. В то же время в конце сентября США ввели санкции против 10 физ- и юрлиц РФ за помощь Ирану с закупками вооружения.
Ситуация на рынке облигаций: индекс ОФЗ (RGBI) продолжил падение, а доходность 10-летних бумаг росла, высокая доходность облигаций и вкладов способствовала перетоку денег из акций в альтернативные финансовые инструменты.
Корпоративные истории: вчера сразу несколько крупных эмитентов, в том числе Норникель и НОВАТЭК, проводили внеочередные общие собрания акционеров по утверждению промежуточных дивидендов.
Рубль заметно укрепился по отношению к доллару США, евро и юаню. ЦБ установил на среду следующие курсы: USD/RUB 83,5588 (-1,03%), EUR/RUB 94,8810 (-1,23%), CNY/RUB 12,4732 (-0,71%). Укрепление рубля оказывает давление на бумаги прежде всего компаний-экспортёров.
Ведущие площадки Европы и США в среду в основном снизились,
декабрьский фьюч на Brent подорожал почти на 2% и закрылся в районе $98 за баррель.
В четверг ключевые биржи АТР демонстрируют смешанную динамику (китайские не работают), фьючи на основные индексы Европы в минусе, фьючи на индексы США, напротив, в плюсе,
декабрьский фьюч на Brent дешевеет и торгуется в районе $97.
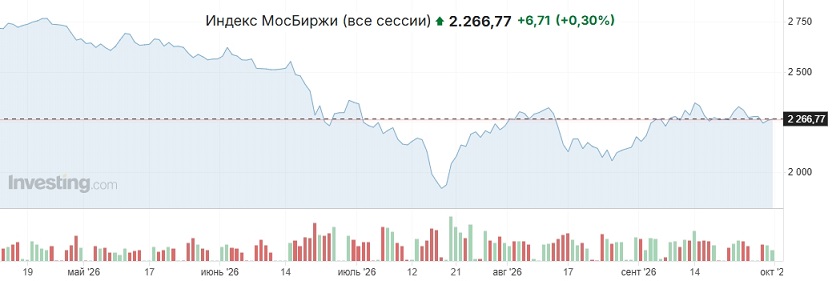 Вчера российский рынок продолжил консолидироваться
. Индекс Мосбиржи закрылся в районе 2267 пунктов (+0,3% к закрытию вторника), ключевые факторы создавали в целом смешанный фон, а реальная геополитика во многом нивелировала пустышечную.
Техническая картина говорит о продолжении консолидации российского рынка. При этом факторы, оказывающие значимое влияние на динамику российского рынка, прежде всего реальная геополитика, формируют в совокупности общий фон скорее в пользу продаж или, по крайней мере, продолжения консолидации перед дальнейшим падением.


 Осторожно:
акции!