Во вторник российский рынок отскочил вверх после предшествующего падения
(обзор за 29.09.2026 и на 30.09.2026)
В ходе торгов вторника индекс Мосбиржи переписал минимум с начала сентября в районе 2225 пунктов, а затем резко отскочил вверх. Торги были были закрыты на отметке 2260,06 пункта (+0,61% к закрытию понедельника).
Тяжеловесы российского рынка показали следующие результаты: Газпром +1,23%, ЛУКОЙЛ +1,31%, Норникель -0,42%, НОВАТЭК +0,68%, Озон +0,94%, Роснефть -1,56%, Сбер +0,81%, Татнефть +0,38%, Т-Технологии +0,97%, Яндекс +0,35%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались Мосбиржа (+2,77%) и Россети (+2,31%), в аутсайдерах — МТС (-2,13%) и АЛРОСА (-1,9%).
Основные драйверы роста российского рынка во вторник - дорогая нефть и надежды на дипломатическое урегулирование на украинском направлении. Торговые обороты заметно выросли по сравнению с понедельником, но остались ниже типовых показателей.
Нефть подешевела, но удержалась на относительно высоких уровнях на фоне сохраняющейся напряжённости на Ближнем Востоке. Субиндекс нефти и газа MOEXOG во вторник прибавил 0,57%.
Геополитика в части украинского и в целом западного и санкционного направлений продолжила оставаться медвежьим фактором для российского рынка. Взаимные дальнобойные удары по объектам РФ и Украины продолжаются, перспективы мирного урегулирования под большим вопросом. Путин подписал указ о передаче российских активов Metro во временное управление АО "УК Торг РУС", для рынка это сигнал долгосрочного закрепления контрсанкционного режима. Однако на фоне сообщений о дипломатических контактах (так, Дмитриев провел встречу с официальными лицами США, появилась информация о подготовке встречи Лаврова и Рубио) многие игроки питаются призрачными надеждами на улучшение внешнеполитического фактора и бросаются скупать бумаги.
Налоговый и бюджетный факторы оказывают умеренную поддержку продавцам: минфин повысил оценку дефицита бюджета на текущий год и планирует рост заимствований и налогов на добывающий сектор.
Индекс ОФЗ (RGBI) обновил двухмесячный минимум, опустившись до 111,69 пункта. Планы минфина резко увеличить внутренние заимствования (до 7,7 трлн руб. в 2027 г. удерживают доходности облигаций на высоких уровнях, высасывая капитал из акций.
Дивидендные истории поддерживают бумаги отдельных компаний на новостях о проведении собраний акционеров (Газпромнефть, НОВАТЭК, Норникель, Т-Технологии) и утверждении промежуточных выплат.
Рубль сохранил свои позиции по отношению к доллару США, евро и юаню. ЦБ установил на среду следующие курсы: USD/RUB 84,4283 (+0,02%), EUR/RUB 96,0625 (-0,19%), CNY/RUB 12,5629 (0%).
Ведущие площадки Европы и США во вторник закрылись в основном небольшим падением,
ноябрьский фьюч на Brent потерял 2,6% и закрылся в районе $102,6 за баррель.
В среду ключевые биржи АТР большей частью растут, фьючи на основные индексы Европы и США в умеренном плюсе,
ноябрьский фьюч на Brent отскакивает и торгуется выше $103.
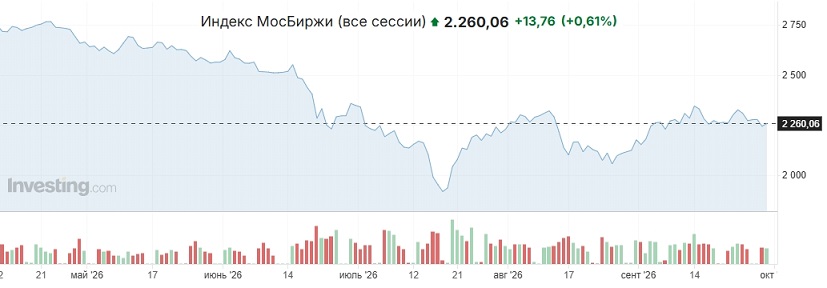 Вчера российский рынок отскочил вверх после предшествующего падения
. Индекс Мосбиржи закрылся в районе 2260 пунктов (+0,6% к закрытию понедельника), основным драйвером роста выступила пустышечная геополитика, породившая у многих игроков ожидания улучшения внешнеполитического фактора.
Техническая картина говорит о трёхнедельной консолидации российского рынка, попытки выйти и закрепиться выше 2300 пунктов оказались безуспешными, что повысило вероятность разворота вниз. При этом факторы, оказывающие значимое влияние на динамику российского рынка, прежде всего реальная геополитика, формируют в совокупности общий фон скорее в пользу продаж или, по крайней мере, продолжения консолидации перед дальнейшим падением.


 Осторожно:
акции!