В понедельник российский рынок продолжил снижаться
(обзор за 28.09.2026 и на 29.09.2026)
Наши предположения о продолжении нисходящего движения на российском рынке полностью подтвердились в понедельник. Робкие попытки порасти на открытии утренней сессии были пресечены, в ходе торгов индекс Мосбиржи опускался в район 2243 пунктов. Торги были была закрыты на отметке 2246,3 пункта (-1,23% к закрытию пятницы)).
Тяжеловесы российского рынка показали следующие результаты (относительно пятницы): Газпром -2,42%, ЛУКОЙЛ -1,39%, Норникель -0,51%, НОВАТЭК -2,08%, Озон -0,19%, Роснефть -2,03%, Сбер -1,41%, Татнефть +0,05%, Т-Технологии -0,56%, Яндекс -1,07%. В немногочисленных лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались ВТБ (+2,68%) и префы Сургута (+1,29%), в аутсайдерах, кроме металлургов и добытчиков — Магнит (-4,11%).
Нефть продолжила дорожать, ноябрьский фьюч на Brent приближался к $109 за баррель, но затем на фоне новостей о возобновлении прокачки по ключевому нефтепроводу в Саудовской Аравии цены частично скорректировались. Трамп публично отверг предложенный Ираном план деэскалации на Ближнем Востоке, что развеяло надежды на быстрое снятие морской блокады и открытие Ормузского пролива. Субиндекс нефти и газа MOEXOG снизился вместе с рынком (-1,23%).
Сектор металлов и добычи снижался опережающими темпами, индекс MOEXMM потерял 1,7% на фоне снижения цен на металлы, а также из-за налоговых инициатив минфина, включая введение дополнительных сборов на сверхдоходы для сырьевых и металлургических компаний.
Геополитика в части украинского и в целом западного и санкционного направлений продолжила оставаться медвежьим фактором для российского рынка. Взаимные дальнобойные удары по объектам РФ и Украины продолжаются. Песков заявил, что Украине придётся заплатить за свои действия в последние месяцы. В целом неопределённость относительно перспектив урегулирования на украинском направлении сохраняется на высоком уровне.
Налоговый и бюджетный факторы оказывают умеренную поддержку продавцам, при этом рынок постепенно адаптируется к планам минфина внести изменения в систему налогообложения, касающиеся налога на сверхприбыль для производителей цветных металлов, золотодобытчиков и производителей удобрений, а также включения в налоговую базу по НДФЛ пассивных доходов (дивиденды, проценты от вкладов, операции с ценными бумагами и др.) со ставками 13–22%. Счётная палата заявила, что нефтегазовые доходы бюджета в 2026 году ожидаются на 18% ниже плана из-за крепкого рубля, а также из-за снижения объёмов добычи нефти.
Рубль умеренно ослаб по отношению к доллару США, евро и юаню, ЦБ установил на вторник следующие курсы: USD/RUB 84,4075 (+0,08%), EUR/RUB 96,2499 (+04%), CNY/RUB 12,5629 (+0,22%). Ослабление рубля оказывает поддержку прежде всего бумагам компаний-экспортёров.
Ключевые европейские биржи в понедельник закрылись разнонаправленно недалеко от нуля, площадки США снизились на 0,7-0,9%,
ноябрьский фьюч на Brent подорожал почти на 1% и закрылся на отметке $105,28 за баррель.
Во вторник в АТР ведущие индикаторы демонстрируют смешанную, большей частью понижательную динамику, фьючи на основные индексы Европы и США преимущественно в небольшом минусе,
ноябрьский фьюч на Brent дорожает и торгуется в районе $106,5.
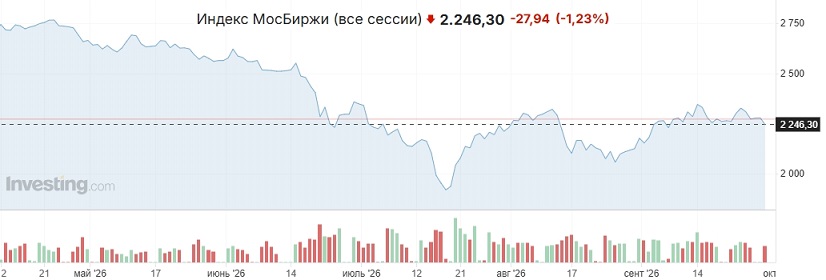 Вчера российский рынок продолжил снижаться
. Индекс Мосбиржи закрылся на отметке 2246,3 пункта (-1,23% к закрытию пятницы), основными драйверами снижения выступили геополитика и риски увеличения фискальной нагрузки на компании и физлиц.
Техническая картина говорит о высокой вероятности процесса формирования нисходящего тренда, индекс Мосбиржи опустился в район 2250 пунктов. Факторы, оказывающие значимое влияние на динамику российского рынка, прежде всего реальная геополитика, формируют в совокупности общий фон скорее в пользу продолжения снижения или, по крайней мере, консолидации перед дальнейшим падением.


 Осторожно:
акции!