Посмотреть результаты этого опроса можно здесь
|
|
|
|
|
На прошедшей неделе российский рынок продолжил штурмовать рубеж 2300 пунктов по индексу Мосбиржи, и вновь безуспешно
(обзор за 21-25.09.2026 и на 28.09-02.10.2026)
На торгах пятницы российский рынок продемонстрировал заметное снижение и вернулся ниже 2300 пунктов по индексу Мосбиржи. Основная сессия была закрыта на отметке 2273,87 пункта (-1,66% к закрытию основной сессии четверга), вечёрка — на отметке 2274,24 пункта (-1,59% к закрытию вечёрки четверга).
Тяжеловесы российского рынка показали следующие результаты: Газпром -2,35%, ЛУКОЙЛ -0,84%, Норникель -1,17%, НОВАТЭК -2,86%, Озон -2,16%, Роснефть -2,32%, Сбер -1,07%, Татнефть -1,91%, Т-Технологии -2,78%, Яндекс -3,95%. В немногочисленных лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались акции Полюса (+2,05%), в аутсайдерах, кроме Газпрома, Роснефти, НОВАТЭКа и Т-Технологий, — МКБ (-4,13%), АФК Система (-2,72%) и Россети (-2,45%).
Ключевыми драйверами падения российского рынка в пятницу оказались коррекция цен на нефть, сохраняющаяся геополитическая напряженность, предложений минфина по изменениям в системе налогообложения и прогрессивной шкале для пассивных доходов, корпоративные новости (так, бумаги МКБ оказались в лидерах падения на публикации слабых результатов за 8 месяцев по РСБУ).
На прошедшей неделе ключевые факторы, оказывающие значимое влияние на динамику российского рынка, формировали следующую картину:
- нефть на прошедшей неделе то дешевела, то дорожала, следуя за ситуацией на Ближнем Востоке, ноябрьский фьюч на Brent подорожал на 1,2% (с $103,19 до $104,45 за баррель). Субиндекс нефти и газа MOEXOG прибавил 0,64%;
- геополитика в части украинского и в целом западного и санкционного направлений продолжила по сути оставаться медвежьим фактором для российского рынка. Отыгрывались сообщения о массированных атаках БПЛА в ночь перед выборами в госдуму, подписании Трампом закона об "адских санкциях", встрече Лаврова с Рубио на полях генассамблеи ООН, встрече Зеленского с Трампоми и активизации инициативы об энергетическом перемирии, продлении санкций ЕС сразу на 3 года против более чем 3 тыс. физ- и юрлиц РФ с одновременным исключением Усманова и Фридмана из санкционных списков, заявлении Пескова об отсутствии предпосылок для выхода на мирный трек переговоров по Украине, заявлении Рубио о том, что РФ и Украина заинтересованы в прекращении взаимных ударов по объектам энергетики и что Вашингтон пригласил Путина на декабрьский саммит G20 в Майами, визите Дмитриева в США;
- минфин внёс предложения по изменениям в системе налогообложения, касающимся налога на сверхприбыль для производителей цветных металлов, золотодобытчиков и производителей удобрений, а также включения в налоговую базу по НДФЛ пассивных доходов (дивиденды, проценты от вкладов, операции с ценными бумагами и др.) со ставками 13–22%;
- рубль на прошедшей неделе практически сохранил свои позиции по отношению к инвалютам. ЦБ установил на выходные и понедельник 28 сентября следующие курсы: USD/RUB 84,3414 (+0,17% к предшествующему понедельнику), EUR/RUB 95,8709 (-0,82%), CNY/RUB 12,5355 (-0,25%);
- монетарный фактор играл на стороне продавцов. Результаты опроса инФОМ отразили рост инфляционных ожиданий населения в сентябре, Росстат обнародовал очередную порцию данных по инфляции, согласно которым инфляция ускорилась на недельном интервале и осталась практически без изменений на годовом.
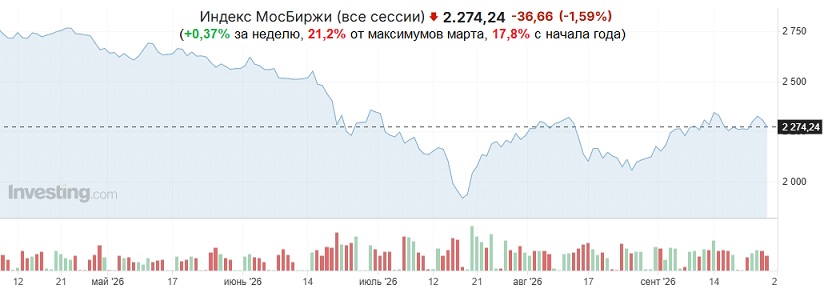 На прошедшей неделе российский рынок продолжил штурмовать рубеж 2300 пунктов по индексу Мосбиржи, и вновь безуспешно , как и на неделе предшествующей. Индекс Мосбиржи закрыл пятницу на отметке 2274,24 пункта (-1,59% к закрытию четверга). За минувшую неделю индикатор в формате IMOEX2 прибавил 0,37%, при этом от максимумов марта он отступил вниз на 21,2%, а с начала года — на 17,8%.
На предстоящей неделе наиболее вероятным сценарием торгов представляется продолжение нисходящего движения. В пользу этого говорят безуспешные попытки выйти и закрепиться выше 2300 пунктов по индексу Мосбиржи как на минувшей, так и на предшествующей неделе. Ключевые факторы (прежде всего реальная геополитика) в совокупности продолжат формировать, скорее всего, умеренно медвежий фон.
|
|
|
RSS
|


 Осторожно:
акции!