Во вторник российский рынок заметно вырос
(обзор за 22.09.2026 и на 23.09.2026)
В ходе торгов вторника индекс Мосбиржи добирался до 2308 пунктов, откуда немного отступил вниз. Основная сессия была закрыта на отметке 2300,09 пункта (+1,86% к закрытию основной сессии понедельника), вечёрка — на отметке 2303,37 пункта (+1,78% к закрытию вечёрки понедельника).
Тяжеловесы российского рынка показали следующие результаты: Газпром +3,57%, ЛУКОЙЛ +0,73%, Норникель +1,49%, НОВАТЭК +2,08%, Озон +4,3%, Роснефть +0,42%, Сбер +1,24%, Татнефть +2,36%, Т-Технологии +1%, Яндекс +1,92%. В лидерах роста среди бумаг, входящих в состав индекса Мосбиржи, оказались, кроме Озона, ММК (+5,15%), Северсталь ((+5,04%) и ФосАгро (+4,52%). Торговые обороты заметно выросли по сравнению с понедельником, но остались ниже типовых показателей.
Нефть продолжила дешеветь и опустилась ниже $100 за баррель на фоне сообщений о том, что Тегеран может открыть Ормузский пролив, если США снизят военное давление, ожиданий встречи Трампа с Пезешкианом на полях генассамблеи ООН, частичного восстановления транспортировки нефти саудитами через Ормузский пролив и Красное море.
Геополитика в части украинского и в целом западного и санкционного направлений продолжила оставаться медвежьим по сути фактором для российского рынка, однако постоянные геополитические пустышки по этой тематике воспринимаются многими игроками, как повод для покупок. Вчера таким поводом оказались сообщения о встрече Лаврова с Рубио в рамках генассамблеи ООН и готовности Лаврова встретиться с представителями других стан Запада, если такие запросы поступят. Зеленский и Трамп обсудили так называемое энергетическое перемирие и в целом вопросы мирного урегулирования: Украина предложила прекратить удары по энергетическим объектам РФ при условии зеркального отказа от атак на украинскую энергосистему, США согласились передать это предложение российской стороне; Зеленский заявил, что и США, и Украина рассчитывают на прекращение боевых действий вблизи зимнего периода; Киев призвал задействовать дипломатический потенциал Китая для оказания давления на позицию Москвы; США и Украина продолжит работать над запуском совместного производства ракет для систем Patriot непосредственно на территории Украины.
Рубль остался практически при своих по отношению к доллару США, евро и юаню. ЦБ установил на среду следующие курсы: USD/RUB 84,0657 (-0,04%), EUR/RUB 96,5915 (+0,23%), CNY/RUB 12,5291 (-0,13%).
Монетарный фактор на стороне медведей: по результатам опроса инФОМ, проведённого по заказу ЦБ, инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, наблюдаемая инфляция в сентябре выросла до 15,1% с 14,3% в августе.
Ведущие площадки Европы и США во вторник показали умеренную смешанную динамику,
ноябрьский фьюч на Brent подешевел на 1,1% и закрылся на отметке $99,25 за баррель.
В среду ключевые биржи АТР, кроме китайских, растут, фьючи на основные индексы Европы и США в небольшом плюсе,
ноябрьский фьюч на Brent продолжает дешеветь и торгуется в районе $98,2.
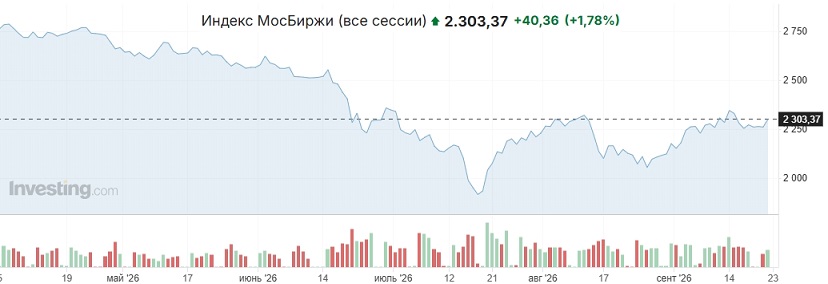 Вчера российский рынок заметно вырос
, индекс Мосбиржи в ходе торгов добирался до 2308 пунктов, а закрылся на отметке 2303,37 пункта (+1,78% к закрытию понедельника). Основными драйверами роста оказались сообщения с геополитического направления, которые сподвигли многих игроков на покупки.
Воздействие очередных геополитических пустышек на российский рынок окажется, скорее всего, недолгим. Оказывать ключевое влияние на динамику российского рынка в ближайшей перспективе, скорее всего, по-прежнему будут нефть и геополитика, и, с высокой вероятностью, в естественном направлении, то есть в пользу продаж.


 Осторожно:
акции!